微信套现:风险与金融隐患
微信分付套现App的运作逻辑本质上是将信用支付工具转化为现金流动性,这种行为在技术层面依赖于对微信支付系统漏洞的利用。通过虚构交易场景、批量生成虚假订单等方式,套现App试图绕过微信分付的风控机制,将信用额度转化为可支配资金。此类操作通常涉及多层技术架构,包括模拟用户行为的自动化脚本、伪造商户信息的接口对接,以及通过第三方支付通道进行资金转移。值得注意的是,这种技术路径与传统信用卡套现存在本质差异,其核心在于利用社交平台的信用体系而非银行账户的透支功能,这使得监管识别难度显著增加。
从金融合规角度分析,微信分付套现行为直接触碰了支付机构的反洗钱红线。根据《非金融机构支付服务管理办法》,任何通过非正规渠道将支付工具额度变现的行为均涉嫌违反资金流向监控规则。套现App的运营方往往通过境外服务器部署、虚拟货币中转等手段规避监管,但此类操作在技术层面存在明显缺陷。例如,通过虚构交易产生的资金流水会触发微信支付的异常行为监测模型,导致用户账户被临时冻结甚至永久封禁。更严重的是,此类操作可能被认定为协助洗钱,使参与方面临《刑法》第191条的法律风险。
用户需求层面,套现行为折射出消费金融产品设计的深层矛盾。部分用户将微信分付视为短期资金周转工具,而非信用消费产品,这种认知偏差催生了套现需求。但套现App提供的所谓"即时变现"服务,本质上是将信用额度的使用权转化为现金所有权,这种转化过程存在双重风险:一方面,用户可能因过度依赖套现服务而陷入债务循环;另一方面,套现App的运营方通过收取服务费、利息差等方式,实质上构建了灰色金融链条。这种模式与互联网金融早期的P2P平台异化路径存在相似性,最终可能引发系统性金融风险。
监管技术的演进正在重塑套现行为的生存空间。微信支付近年来通过引入行为生物识别、交易路径图谱分析等技术,显著提升了反套现能力。例如,系统可基于用户设备指纹、地理位置、消费时段等多维数据构建风险画像,对异常交易进行实时拦截。同时,央行数字货币的推广也为支付监管提供了新工具,通过可追溯的数字钱包体系,套现行为的隐蔽性将被彻底打破。这种技术对抗的升级,使得套现App的运营成本呈指数级增长,其商业模式的可持续性面临严峻挑战。
从更宏观的视角审视,微信分付套现现象暴露出信用支付工具的制度性缺陷。当前主流支付平台的信用评估体系仍以静态数据为主,缺乏对用户动态行为的深度解析能力。这种技术局限性为灰色操作提供了可乘之机,也促使监管机构加速构建基于大数据的信用评估模型。未来,随着人工智能在金融风控领域的深度应用,支付工具的信用额度将与用户的行为轨迹、社交网络、消费偏好等动态指标深度绑定,这将从根源上压缩套现行为的生存空间,推动信用支付回归其本质属性。
相关文章
如何实现白条秒到支付
近年来,随着金融科技的快速发展,“白条秒到”成为众多消费者青睐的一种新型信用支付方式。所谓“白条秒到”,指的是用户在使用某电商平台购物时,可以选择使用蚂蚁金服推出的“花呗”服务进行即时分期付款,并且部...
便荔卡套现:风险与防范
近年来,随着移动支付的普及,各种信用卡产品层出不穷。便荔卡包作为一款集购物、优惠于一体的信用卡产品,其购物额度成为了许多消费者关注的重点。然而,便荔卡包购物额度的套现行为,却触及了金融监管的红线,这种...
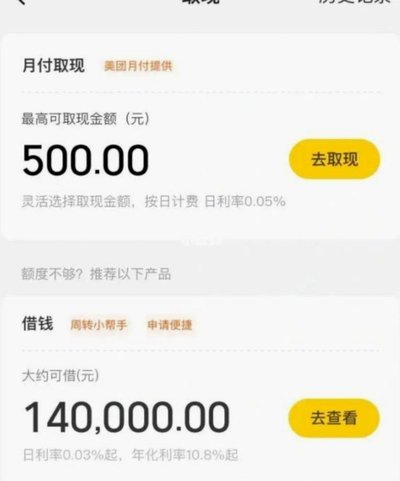
美团月付取现套现如何应对?
近期,关于美团月付取现的商家出现了一种新的风险——套现行为。面对这一现象,商家和平台之间如何有效应对成为了一个亟待解决的问题。首先,我们需要明确的是,“美团月付”本质上是为合作商户提供的金融服务产品,...
得物购物体验如何?优缺点全解析
得物购物平台自成立以来,凭借其独特的定位和运营策略,在年轻消费群体中获得了广泛的青睐。作为一个以鉴定、回收、购物为主要业务的平台,得物不仅仅是购物的场所,它更是一种文化、一种生活方式。对于消费者而言,...
花呗套现:黑幕与风险解析
分析“套现花呗”这类行为,本质上是对支付信用体系和资金流向的一次结构性拆解与利用。它并非一个简单的技术操作,而是一套建立在平台漏洞、用户支付周期和信用评分模型边缘的系统性行为。从经济学角度看,核心逻辑...
羊小咩购物额度提升方法:合理消费与账户优化
羊小咩平台的购物额度体系本质上是基于用户信用画像的动态评估模型。核心逻辑在于通过消费行为数据反推用户支付意愿与风险等级。高频次的小额交易能有效提升账户活跃度指标,但需注意交易间隔需保持在合理区间内,避...