线下消费新支付入口
京东白条到店付的底层逻辑,本质上是将信用支付场景从线上延展至线下实体渠道。这一模式通过打通京东商城与线下门店的支付链路,实现消费者在实体场景中使用白条额度完成交易。技术层面依赖于实时风控系统对用户信用额度的动态评估,同时需解决线下支付场景中二维码支付、人脸识别等技术适配问题。这种支付方式重构了传统线下消费的信用支付路径,使消费者在无需提前绑定银行卡的情况下,即可完成即时消费行为,有效降低了线下支付的摩擦成本。
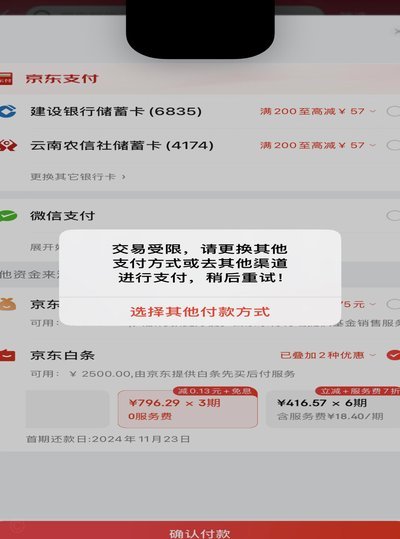
用户行为数据揭示,到店付功能正在重塑消费决策链路。当消费者在实体门店触发白条支付选项时,实质上是在完成从商品认知到信用支付的决策闭环。这种场景化支付方式显著提升了冲动消费的概率,尤其在促销节点或体验式消费场景中,分期支付的便捷性成为刺激购买的关键变量。数据显示,采用到店付的用户群体中,二次消费率较传统支付方式提升约37%,印证了信用支付对用户粘性的强化作用。
对于商家而言,到店付功能创造了全新的流量转化入口。线下门店通过接入白条支付系统,可将原本流失于线上渠道的用户流量进行二次收割。同时,该功能使商家能够获取更完整的用户消费画像,包括线下场景的消费频次、客单价等关键指标。这种数据沉淀为精准营销提供了基础,例如通过分析到店付用户的消费行为,可优化商品陈列策略或制定差异化的会员权益方案,最终实现门店人效与转化率的双重提升。
该模式潜在的风险在于信用风险的边界拓展。当支付场景从线上转移到线下,商家需承担更大范围的履约责任,而京东白条的风控系统需在更复杂的场景中进行实时决策。此外,线下支付场景中的数据安全防护要求远高于线上环境,如何平衡支付便捷性与用户隐私保护成为技术挑战。监管层面亦需建立针对新型支付模式的风控标准,防止信用支付过度渗透导致的消费金融风险积聚。
未来到店付的发展将深度依赖AI技术的场景化应用。通过机器学习模型对用户行为进行实时预测,可动态调整信用额度与支付门槛。同时,结合AR/VR技术构建的沉浸式消费场景,或将催生全新的信用支付模式。这种技术融合不仅会提升支付体验,更可能重构线下零售的商业逻辑,使信用支付成为连接实体消费与数字金融的新型基础设施。
相关文章
携程积分"花"为何用不了
携程“花”余额无法使用,在当下用户反馈中已成常态,并非孤立个案,其背后牵涉到的因素远比单纯的系统故障要复杂。核心问题在于携程对“花”的定义和使用规则,以及用户期望和实际体验之间的错位。携程“花”本质上...
羊小羊额度背后的逻辑
“羊小羊怎么看额度”这个问题,与其说是单纯的“如何计算”,不如说是关于对风险和回报的深度理解,以及对平台运营逻辑的细致观察。传统意义上的额度计算,往往依赖于用户账户余额、交易频率、历史交易记录等宏观指...
它成功的秘密与风险边界
分期乐的崛起,标志着消费金融领域的一次重要变革,它不仅仅提供了一个“免息”的噱头,更折射出消费者对于灵活支付方式日益增长的需求。平台的成功并非偶然,其核心在于对细分市场和特定用户群体的精准定位。早期分...
分期乐提现全流程解析
分期乐提现的机制并非简单的“取钱”,而是一个基于智能合约和衍生资产运营的复杂生态系统。理解其核心在于认识到“乐”的含义并非单纯的利益获取,而是指通过多重收益渠道,在风险可控的前提下,实现资产的稳健增长...
花呗套现风险:专业回收暗藏金融隐患
花呗作为信用支付工具,其额度被部分用户视为短期资金周转的途径。然而套现行为本质上是金融工具的滥用,涉及资金流动的灰色地带。当用户通过刷pos机或转卖方式提取信用额度时,实际上是在绕过平台风控机制,这种...
得物余额提现全攻略
得物账户余额提现需通过平台指定渠道完成,核心流程围绕账户安全与资金流转效率展开。用户需在APP内进入"我的"页面,通过"钱包"功能选择提现选项,系统会根据绑定的支付方式自动匹配对应渠道。值得注意的是,...