京东白条提现全流程指南:额度、步骤与风险详解
京东白条提现功能本质上是将信用额度转化为可支配资金的金融行为,其核心逻辑在于平台对用户信用风险的动态评估。京东通过大数据分析用户在平台的消费行为、还款记录及社交数据,构建出多维信用模型,从而确定用户可提现的额度上限。这一机制不同于传统信用卡提现,因其依托电商场景积累的用户画像,能更精准地预测用户还款能力,但同时也意味着提现额度会随用户行为变化而浮动。
操作流程中需注意两个关键环节:一是提现申请时的额度冻结机制,平台会根据实时风控模型临时锁定部分额度;二是提现资金到账的时效性,通常为实时到账但可能受银行系统处理延迟影响。值得注意的是,提现后产生的资金使用成本远高于常规消费分期,平台会按日计息并收取一定手续费,这使得提现更适合短期资金周转而非长期借贷。
从金融产品设计角度看,京东白条提现功能实质是将消费信贷向现金管理领域延伸,但其风险控制体系仍以消费场景数据为核心。用户若频繁提现或提现金额超出常规消费额度,可能触发平台的预警机制,导致额度下调甚至临时冻结。这种设计既保障了平台资金安全,也提醒用户需将提现视为信用额度的临时性使用而非稳定资金来源。
用户在使用过程中需特别关注两个隐性规则:其一,提现后若未及时还款,可能影响后续消费分期的审批通过率;其二,提现资金若用于非京东平台消费,平台可能通过交易数据分析识别异常资金流向,进而调整信用评估参数。这种双向约束机制既强化了用户的责任意识,也体现了平台在平衡用户体验与风险控制之间的精细化运营策略。
相关文章
白条取现额度商家能看到吗?
白条作为消费信贷工具,其额度管理涉及用户信用评估、资金流动监控等复杂机制。当用户通过白条进行线上支付时,平台会实时记录交易数据,但线下取现操作属于银行转账范畴,与白条额度无直接关联。平台在审核额度时,...
便荔卡包公司落户何处?上海告诉你答案
便荔卡包公司总部位于上海这座国际化大都市,这一选择绝非偶然。上海作为中国经济、金融和贸易的核心城市之一,不仅拥有强大的商业生态系统,还聚集了大量高端制造业和创新企业。这座城市完善的产业链和高效的物流网...
分付退款如何转到零钱
了解了用户如何将“分付”退款操作至支付宝零钱的过程,对于许多 在实际操作中,要将“分付”的退款成功转入支付宝零钱账户,首先应确保退款请求已经顺利提交并被处理。在收到退款确认信息后,资金会从原支付方式...
微信分付额度能提现吗
微信分付作为腾讯旗下信用支付工具,其资金流转机制与传统信用卡存在本质差异。该产品本质上是基于用户信用额度的消费分期服务,资金来源于合作金融机构而非用户自有账户。从技术架构看,分付额度仅能用于线上线下消...
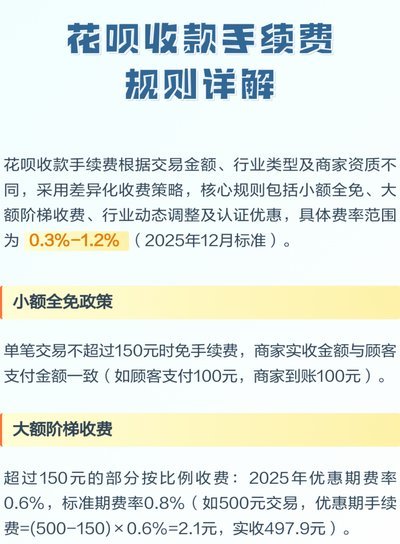
花呗套现手续费多少
在当今社会,线上支付已成为一种不可或缺的生活方式,而花呗则是众多消费者青睐的信用消费工具。作为一种由蚂蚁金服推出的金融服务产品,它以便捷的分期付款和免息期吸引着大量的用户群体。然而,在享受花呗带来的便...
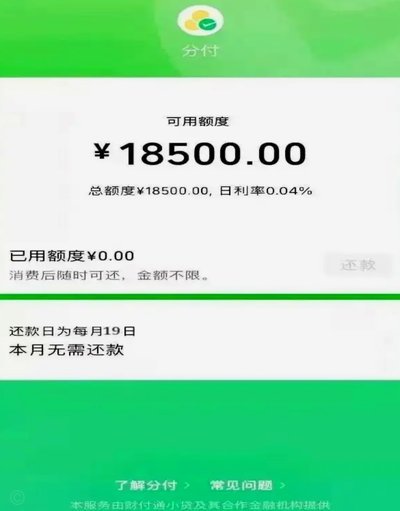
微信分期在哪里套现啊
“微信分期在哪里套现啊”这个问题,在网络金融和高频交易领域,早已不是新鲜名词,但其背后蕴含的风险和潜在机制,却需要我们进行冷静而深入的分析。简单粗暴的“套现”思路,往往会导致账号被封禁、资金被冻结,甚...