商户微信资金能否通过“拿去花”等平台套现?深度解析风险与法律边界
“拿去花”类平台通过聚合支付接口与商户结算,本质上是将微信支付的交易资金转移至第三方账户的过程。这种操作在技术层面存在可行性,但需明确其法律边界。平台通常通过虚构交易或分润协议获取商家支付接口权限,再以“技术服务费”名义截留资金。此类行为涉嫌违反《支付结算办法》关于资金划转的规定,可能被认定为非法经营或洗钱。值得注意的是,微信支付的结算周期与平台提现规则存在时间差,这为套现操作提供了操作窗口,但同时也增加了资金链断裂的风险。
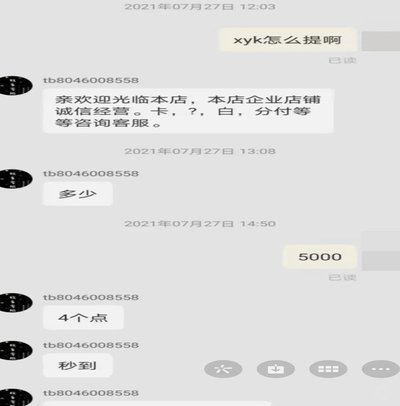
从商家视角看,授权第三方平台使用支付接口的行为存在双重风险。一方面,平台可能通过技术手段篡改交易数据,导致商家对账困难;另一方面,若平台资金链断裂,商家可能面临无法及时回款的困境。部分平台以“垫资”为诱饵吸引商家,实则通过高费率抽成或隐性债务转移实现资金控制。这种模式与P2P平台暴雷前的运作逻辑高度相似,暴露出金融监管的灰色地带。
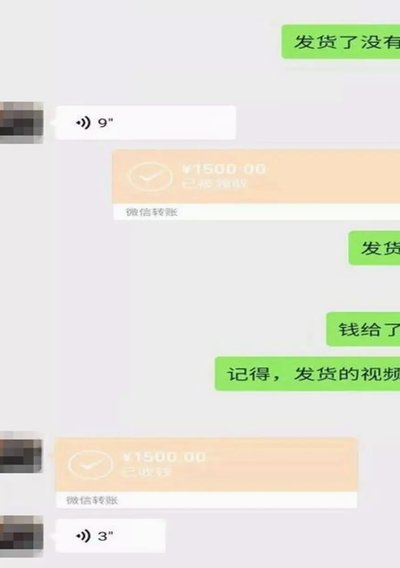
平台方在操作中常采用“合规包装”策略,通过虚构供应链关系或签订虚假合同掩盖资金转移本质。例如,将套现行为包装成“营销分成”或“渠道返佣”,利用商家对支付接口规则的不了解实施操作。但这种包装难以经受监管审查,一旦触发风控系统,平台将面临接口封禁、资金冻结等处罚。部分平台甚至通过境外服务器部署和虚拟货币交易进一步模糊资金流向,增加追查难度。
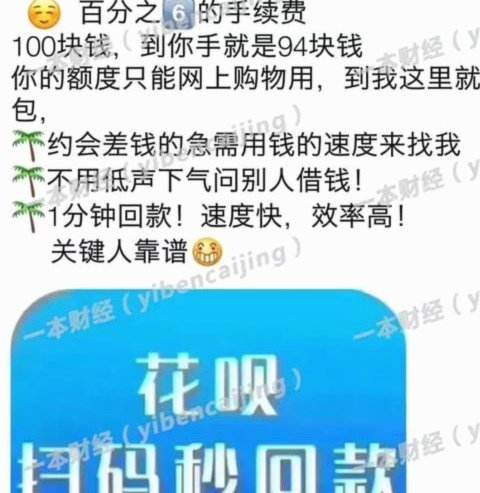
对于用户而言,此类操作存在三重风险:法律风险、资金安全风险和信用风险。即便短期内实现资金提现,也可能因违反支付平台用户协议被限制账户功能。更隐蔽的风险在于,频繁套现可能被纳入央行征信系统,影响未来金融业务办理。部分用户尝试通过“分拆提现”规避风控,但这种操作反而加速资金流动痕迹的累积,提高被识别概率。
合规的提现路径应建立在真实交易基础上,通过优化供应链结构或引入金融机构合作实现资金回笼。对于商家而言,选择持牌支付机构提供的分账服务是更稳妥的方案,既能保障资金安全,又能满足税务合规要求。平台方若想拓展业务,应探索与银行、持牌支付机构合作的合规模式,而非依赖灰色操作空间。监管层则需加强对第三方支付接口的穿透式监管,建立资金流向的全链条追踪机制。
相关文章
去哪儿银行卡解绑全流程指南
去哪儿APP与银行卡绑定解绑的问题,看似简单,实则涉及用户权益保护、平台合规运营以及支付安全等多重因素。许多用户在不再使用“去哪儿分期”或者需要更换银行卡时,往往困惑于如何正确、快捷地解绑。解绑流程本...
拍拍贷提现指南
拍拍贷提现流程的核心在于资金流转路径的精确把控。用户需在借款协议中确认提现账户的绑定状态,系统会根据协议条款自动匹配对应账户。实际操作中,提现功能通常嵌套在还款管理模块内,通过点击"提现"按钮触发资金...
分期乐:消费金融的变革与未来
分期乐如今的处境,折射出整个消费金融行业的深刻变革。曾经被视为年轻人“消费升级”的利器,如今却在监管趋严、市场竞争白热化以及经济环境变化的多重压力下,面临转型与阵痛。其业务模式的可持续性、盈利压力以及...
随借随还:24小时诚信“套白条”服务新体验
随着科技的进步和互联网金融的快速发展,各种便捷的消费信贷产品如雨后春笋般涌现。其中,“套白条”作为一种灵活且流行的在线小额借款方式,已经深深融入了现代人的日常生活中。这种服务不仅打破了时间与空间的限制...
如何查看分期乐借款总额
了解自己的借款总额对于理财规划至关重要,尤其是在使用分期乐这类金融工具时。用户常常疑惑如何准确查看自己通过分期乐累计借出的总金额,并且 值得注意的是,在查看借款总额时,请务必关注最新的数据更新日期...
额度套现背后的高风险
额度本质上是一种数字化的信用溢价,它反映的是算法对用户未来还款能力的预判。在羊小咩这类信贷产品的底层逻辑中,额度的高低并非单纯取决于资产规模,更取决于算法对用户行为画像的精密评估。当用户面对不断跳动的...