美团生活费:真的能提现吗?
美团生活费额度在本质上与流通性货币存在系统性的区隔。理解这一点是讨论任何“提现”行为的前提基础。这笔费额度并非直接挂钩的现金余额,而是一种由平台为特定场景消费定向分配的虚拟信用权益。其设计初衷,是为了深度激活用户在美团生态圈内的循环消费,确保其价值必须在平台合作的服务链条中实现兑现。从金融科技和平台经济的底层逻辑来看,平台设置的任何“生活费”都具备强烈的目的性约束,其兑付路径被严格限制在了商家生态体系内,而非具备普遍接受度的高流动性现金流。任何声称可以跨平台、无障碍地取出该费额度的论述,都需从平台设定的业务规则和商业闭环逻辑进行彻底的审视。
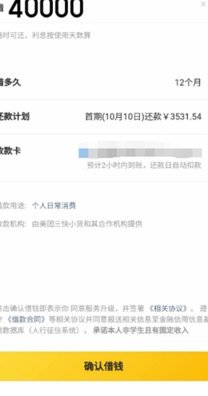
深入剖析费额度的价值结构,会发现它与点卡、返现和积分等权益载体有着本质区别。积分通常具备累积性和兑换通用性,是平台激励机制的体现;而返现则往往限定于特定交易的折扣比例,并可能设有周期性到账时间。生活费额度则更像是一种“准使用券”的聚合体,其效用绑定于特定的生活服务板块,如餐饮、娱乐或日用品采购。这种价值的刚性约束,决定了它无法像货币一样,通过银行转账或ATM提现等通用金融渠道进行物理转账。试图绕开平台服务流程,将其转化为外部可用的现金,必然会触及平台设定的交易安全边界和资金流向监控机制。
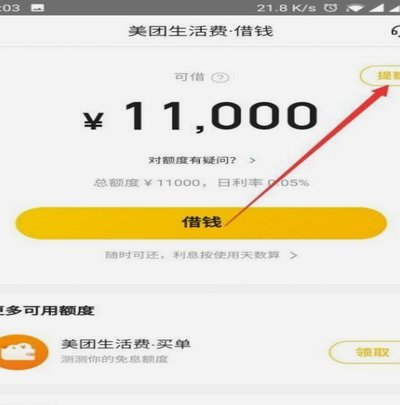
若用户执着于获取这笔费额度价值的外部变现,则需要改变“提现”的思维模型,转而思考“兑换”的可能性。平台方偶尔会通过与第三方支付工具或合作商家进行联名活动,提供特殊的“价值置换”通道,但这并非指提走现金,而是将内部虚拟信用,转换成另一种形式的实物券或礼品卡,从而达到近似变现的效果。因此,从操作层面来看,寻求的不是资金的流出,而是权益的形态转换。消费者应密切关注平台发布的新增权益机制,看是否有特定的“跨域结算”或“价值置换周”活动,这些活动才是激活生活费额度外部价值的最佳途径。
最终,从宏观的平台治理角度审视,生活费额度的非现金化处理是平台维持生态循环健康的必然手段。一旦这些权益具备了高度的通用性和可提现性,其作为“营销工具”和“促消费杠杆”的效力将大幅下降。平台的商业模式依赖于用户将剩余价值留在内部,形成消费惯性。因此,从监管角度看,平台在设计上便是采用了严格的资金流向控制机制。对于普通消费者而言,将费额度视为一种“高门槛、强约束”的内部消费抵用券,而非可提现的个人存款,是掌握核心信息,规避潜在交易误区的最专业认知。
相关文章
得物额度提现攻略全掌握
得物额度的取现机制,对于不少用户来说,既是获得资金的途径,也伴随着一定的操作难度和注意事项。理解得物额度提现的核心在于掌握平台的“信用体系”与“变现规则”,而非简单地理解为“直接提取”。得物额度并非现...
拍拍贷借款:方便吗?靠谱吗?
近年来,网络借贷平台迅猛发展,拍拍贷作为其中的代表之一,在借贷市场中占据了一席之地。从用户的角度来看,“拍拍贷借钱怎么样”这个问题值得深入探讨。 首先,拍拍贷提供了便捷的服务流程和多样化的借款产品...
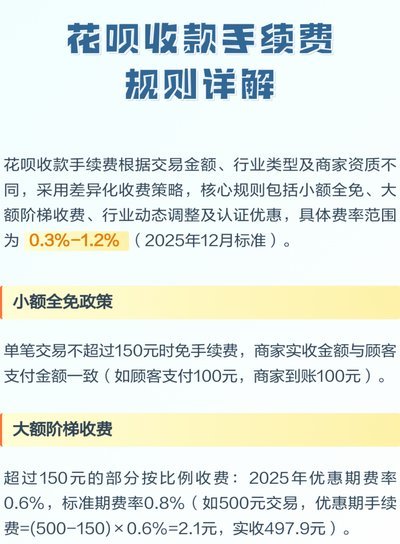
花呗套现手续费多少
在当今社会,线上支付已成为一种不可或缺的生活方式,而花呗则是众多消费者青睐的信用消费工具。作为一种由蚂蚁金服推出的金融服务产品,它以便捷的分期付款和免息期吸引着大量的用户群体。然而,在享受花呗带来的便...
携程拿去花如何用微信轻松还款?
携程拿去花,作为其推出的“分期免息”服务,旨在解决用户在消费场景中遇到的资金压力。其核心机制与传统的“刷单”模式不同,而是基于携程自身平台流量和供应链优势,通过微信支付实现无手续费、零利息的消费分期。...
美团月付余额如何提取
美团月付余额提取的核心逻辑在于平台账户与支付账户的绑定关系。用户需通过美团APP内「我的」页面进入「月付」功能模块,点击「余额提取」按钮后,系统会自动跳转至绑定的银行卡或第三方支付账户。此过程需验证身...
拿去花额度提现合规技术解析
拿去花的额度提现本质上涉及资金流动路径的重构,这与传统信贷产品的资金使用逻辑存在本质差异。平台通常将额度设计为定向消费工具,而非通用支付账户,其底层架构通过区块链技术实现资金流向的可追溯性。用户试图提...