花呗转出背后的金融猫腻
花呗转出背后的金融逻辑,绝非简单的资金划转,它本质上是消费信贷循环系统试图实现一次跨周期、跨维度的现金流回笼。当用户发起转出操作时,其核心诉求并非仅为将电子化的账面余额变现,而是寻求一种即时、低摩擦的现金回补,以匹配其真实的线下消费需求或紧急的资金周转压力。从系统设计的视角审视,该机制允许用户将尚未到期或部分到期的信用额度,通过特定的交易结构进行“预划转”。然而,这种划转行为天然地将一种信用资产,强行还原为一种实体现金流,打破了消费贷与日常支付场景之间的天然壁垒,其运行效率的提升,往往伴随着用户认知边界的模糊化,使得用户对自身实际可用信用额度与实际可支配现金流之间的鸿沟产生认知偏差。
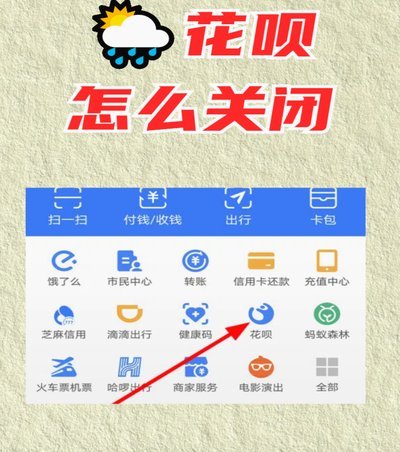
深入剖析“花呗转出”的财务陷阱和系统约束,必须关注其非线性收益模型的风险特征。用户往往将转出过程误认为是一种低成本的、高流动性的过桥资金,忽略了该操作往往涉及到额外的服务费、手续费以及潜在的额度限制。从经济学角度看,这种变现并非没有成本的免费退款,它实际上是以用户更高的信贷成本和更快的信用消耗速度为代价,完成的一次资产腾挪。更深层次的系统风险在于,这种操作将原本分散在多个消费场景中的“隐形负债”,在短期内集中化为一个可观的“已划转现金”。一旦这种现金流被透支用于非刚性消费,未来若遭遇还款压力,将导致用户信贷画像的快速恶化,形成负债的雪球效应。
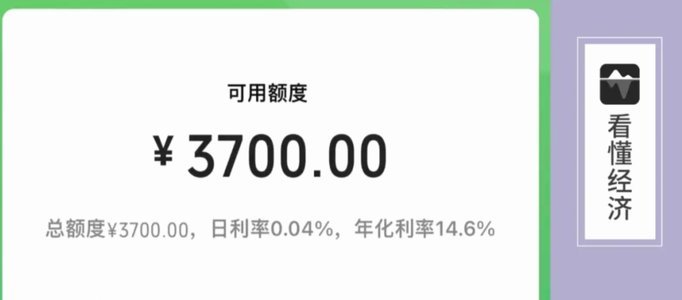
从行为经济学的角度解读,用户为何如此频繁地依赖“花呗转出”?这暴露了消费金融产品体系中一个深层的情感诉求:即对“信用富足感”的过度依赖。当信贷产品的额度充裕时,用户更容易将虚拟的信用额度视同于实际储蓄,这是一种典型的“幻觉性流动性陷阱”。转出行为,实质上是在利用系统提供的临界点,试图将账面上看似充沛的购买力,转化为一种可以立即触及的、具备心理安慰作用的实物现金。因此,从行为干预的维度来看,关键不在于修补机制的漏洞,而在于提升用户对信贷产品生命周期和现金流周转周期的认知深度,使其重新建立起对“信用边界”的敬畏心。
最后,从平台监管与用户教育的宏观视角来看,“花呗转出”的运作模式提示了一个更宏大的治理议题:如何平衡金融科技产品的便捷性与金融健康的稳定性。过度依赖虚拟的信用划转,会加速消费群体信贷结构的非理性膨胀。平台和监管机构的角色,不应仅仅是流程的规范化,而更应是结构性的校正。这意味着需要构建更透明的信用负债可视化模型,让用户实时掌握其“信用消耗率”、“可用信用剩余”以及“已预划转的财务水位”。真正的金融智慧,体现在用户理解信贷的本质是短期透支的未来收入,而非银行卡里可以随时提取的储蓄。系统设计的终极目标,必须是从追求交易量的最大化,转向维护用户稳健的财务行为模式。
相关文章
美团生活费额度提升的信用逻辑
### 破除“套取”迷思:美团生活费额度的信用逻辑 在讨论“如何套出美团生活费额度”时,许多人陷入了一个误区——将额度提升视为一种“套取”行为。实际上,美团生活费额度的本质是平台基于用户信用模型的...
拍拍贷借款指南:轻松上手全攻略
用户首次接触拍拍贷平台时,需完成实名认证与资质审核两重门槛。注册环节需绑定本人身份证与手机号,系统通过公安部数据库核验信息真实性,同步验证运营商数据确保手机号实权。此阶段平台会收集用户职业信息、收入来...
携程“拿去花”如何灵活省钱
携程“拿去花”项目,更准确地称之为“灵活优惠”计划,并非单纯的“怎么用”,而是如何理解其核心价值并将其融入你的出行规划中。这套系统代表着携程对未来出行需求的预测和响应,它预设了多种场景,为用户提供个性...
揭秘花呗套线背后的真相与风险
“花呗套线”这个概念,在商户运营中引发了广泛讨论,也因此衍生出许多争议。简单理解,指的是通过调整花呗交易时间节点,间接操控交易数据,以达到影响商户收益、甚至虚构营收的目的。然而,将其视为一种“技巧”来...
得物个人商家开店指南:全方位掌握销售技巧
想要成为得物平台上的个人商家并成功卖货,第一步是注册账号。选择得物的个人卖家账号类型后,你需要完成实名认证及店铺信息填写。这一过程既是对你身份的确认,也是对你商品质量和服务承诺的基本保障。 接下来...
短线高手如何套现5000点?
“拿去花套现5000几个点”的现象,在快速迭代的金融市场中并非新鲜事,它反映出了一种对信息不对称的巧妙利用,以及市场参与者对趋势预判的深层探索。这并非简单的“赌博”,而是一种基于快速数据分析和对市场机...