如何通过分付提取现金
将数字支付工具转化为实体现金,其本质早已超越了简单的“提现”操作,它涉及的是支付网络、金融机构、风控系统等多维度的复杂耦合过程。理解这一流程,需要从系统底层逻辑入手,而非仅仅停留在用户操作界面。分付作为一种接入民生的分布式支付节点,其提现机制的核心,在于完成从“数字价值凭证”到“法定货币兑换”的最后一步结算闭环。这并非一个单一的点对点转移行为,而是要求支付服务商通过合作的线下商户网络,调用商户的资金池,在特定时间节点完成资金的出账和匹配。初次触及这一环节的用户往往只看到一个提现按钮,但其背后支撑的,是严密的清算周期、实时的风控校验,以及符合银行结算标准的物理凭证流转。掌握这一底层脉络,才能从操作者心态,进阶为系统观察者的视角。
进行现金提现行为,最大的制约因素绝非技术障碍,而是商业化运营层面的结构性限制。支付平台为了平衡交易对手风险和维护盈利模型,必然会设定复杂的资金提取门槛、限额周期以及梯度手续费。用户在执行提现指令前,必须深入洞察自身资金需求的场景属性,是否属于小额日常周转,还是中大型的结算资金回收。如果强行绕过或忽略平台的费率结构与交易时效性,不仅会造成资金流失,更可能触碰到风控预设的异常行为阈值。此外,商户提现的成功率,往往与当地支付网点密度、以及商户自身资金链的充盈程度直接相关,这使得提现流程更像一场“系统资源匹配游戏”,而非单纯的技术指令执行。
从精细化操作层面切入,优化资金回笼的效率,需要具备高度的资源规划能力,这涉及支付流的预分配和分阶段变现策略。切忌一次性大额、高频率地执行提现,这样做不仅会触发平台的多重风控拦截,更会因超出商户合作银行账户的即时处理上限而遭遇延迟。更优的资金回笼模型是采用“小额、多点、渐进式”的策略进行结构化提取。例如,将大额资金分散化地投入到多个日常消费场景,通过日常的“消费回流”来持续为提现指令进行“预充值”和“验证”,让资金在平台的生命周期内以合理的消费行为和交易笔数进行自我循环,最后再以更自然、更具合理性的流水形式,逐步回收为现金。
最终,任何依赖电子支付工具的现金回收行为,都必须建立在严格的合规性和风险自审的基础上。深入理解支付网络的合规红线,是作为高级用户必须掌握的知识点。平台设置的提现限制、反洗钱(AML)流程、以及不同国家和区域的资金结算政策,构成了用户不可逾越的界限。用户需要警惕利用“资金循环利用”的漏洞,进行超额或异常的连续提现。任何脱离真实商业场景的资金流转行为,都可能触发最高级别的安全预警,导致账户临时冻结或永久限制。因此,将自身的资金使用习惯始终锚定于合理的消费或结算需求之上,是确保提现通道持续畅通的最高级保障。
相关文章

鹿优选额度提升实用技巧
鹿优选的额度,对于不少消费者来说,是影响到是否能快速抢购心仪商品的关键因素。这并非简单的数字游戏,而是平台运营策略、用户行为模式与算法反馈的复杂交互结果。许多人尝试寻找“套取”额度的方法,实质上是在探...
羊小咩额度提速攻略
羊小咩的购物额度调整,与其说是一项简单的操作,不如说是一场精密的策略游戏,玩家需要掌握账户行为规律,主动引导平台对自己的评估。平台的额度设定并非完全随机,而是基于对用户消费习惯、账户活跃度、交易金额及...
得物佳物分期额度提升技巧
提升得物“佳物分期”额度并非一蹴而就的过程,而是需要通过一系列的步骤和良好的信用积累来逐步实现。首先,了解影响分期额度的关键因素是至关重要的。一般来说,影响分期额度的因素包括用户的信用评分、还款记录、...
花呗套现手续费多少
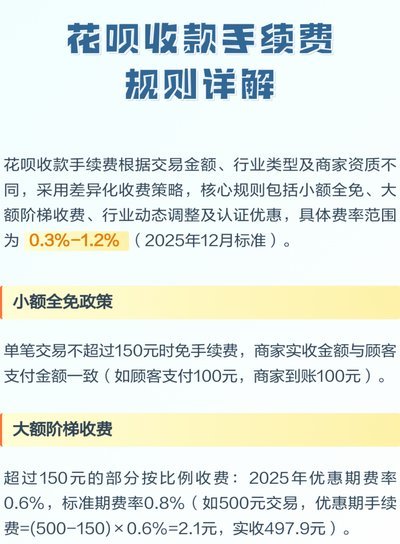
在当今社会,线上支付已成为一种不可或缺的生活方式,而花呗则是众多消费者青睐的信用消费工具。作为一种由蚂蚁金服推出的金融服务产品,它以便捷的分期付款和免息期吸引着大量的用户群体。然而,在享受花呗带来的便...
短线高手如何套现5000点?
“拿去花套现5000几个点”的现象,在快速迭代的金融市场中并非新鲜事,它反映出了一种对信息不对称的巧妙利用,以及市场参与者对趋势预判的深层探索。这并非简单的“赌博”,而是一种基于快速数据分析和对市场机...
美团月付客服:高效运营背后的秘密
美团月付回收平台电话作为用户与服务系统的核心触点,其设计逻辑暗含多重运营策略。该号码并非简单的客服通道,而是通过智能路由系统将用户请求精准分发至对应处理单元。当用户拨打时,系统会依据通话时长、语义特征...