鹿优选信用额度灵活提现机制解析
额度体系的本质是信用资源的量化表达,其提现机制本质上是对用户信用价值的动态评估。鹿优选通过算法模型将抽象的信用评分转化为可操作的额度数值,这种转化过程暗含着对用户消费行为、还款记录及风险偏好的多维解析。当用户触发提现操作时,系统需完成三重验证:基础信用资质校验、实时资金流向监控以及风险敞口评估。这种机制设计既保障了平台资金安全,又为用户保留了合理的信用弹性空间,形成了一种动态平衡的信用生态。
提现流程中的时间成本与资金效率博弈,折射出平台对用户行为的深层洞察。高频提现用户往往面临更严格的审核阈值,这种设计通过增加操作难度抑制套利空间,同时引导用户建立更理性的资金使用习惯。平台在提现费率结构中嵌入了时间价值计算模型,例如采用阶梯式费率或延迟结算机制,使用户在追求资金效率的同时,不得不承担相应的成本溢价。这种设计既维护了平台的盈利模型,又为用户提供了一个隐性的风险提示系统。
用户行为模式的差异性直接影响提现策略的有效性。理性用户倾向于在额度峰值期进行分批提现,通过资金时间价值计算优化整体收益;而冲动型用户可能因过度依赖额度而陷入消费陷阱。平台通过行为数据分析,对不同用户群体实施差异化的提现引导策略,例如对高频用户设置提现限额,对低频用户提供额度优化建议。这种精细化运营模式既提升了用户粘性,又有效控制了信用风险的扩散路径。
平台在额度提现设计中暗含着复杂的风控逻辑。当用户提现行为突破预设阈值时,系统会自动触发多维风险评估模型,包括但不限于资金流向追踪、关联账户分析及消费场景识别。这种动态风控机制不仅防范了恶意套利,还为平台建立了信用资产的动态定价体系。同时,平台通过设置提现冷却期和额度重置机制,引导用户建立健康的信用使用周期,这种设计在提升资金周转效率的同时,也塑造了可持续的信用生态。
额度提现的底层逻辑正在经历范式转变。随着AI风控模型的迭代升级,平台开始将提现行为纳入用户信用画像的动态评估体系,使每一次提现操作都成为信用评分的增量数据。这种模式下,用户不再是被动的信用消费者,而是成为信用生态的共建者。平台通过设置提现激励与惩罚机制,引导用户形成更符合平台风险偏好的行为模式,这种双向博弈最终塑造出一个既保障资金安全又激发信用活力的新型金融生态。
相关文章
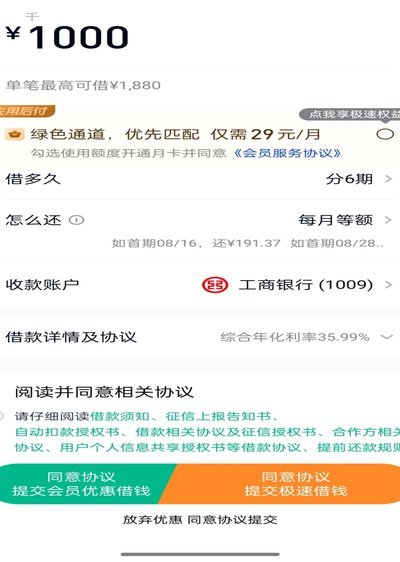
分期乐从哪里看额度
了解分期乐的额度对于用户而言,不仅关乎个人消费决策的灵活性,更是其信用状况的一部分。首先,你需要登录分期乐APP或者访问官方网站,在首页或主菜单中通常会有一个“我的”或“账户”选项,点击进入后就能看到...
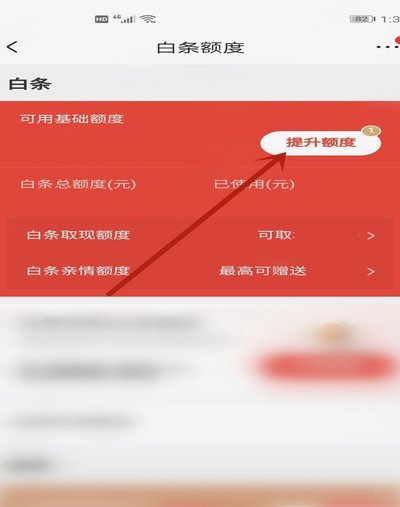
白条额度变动,商家真的能看到吗?深度解析用户隐私安全
近期,有关于“白条取出额度商家平台能看见吗”的话题引起了广泛讨论。白条是蚂蚁金服推出的一款消费信贷产品,它允许用户在线上购物时先消费后还款,并提供灵活的分期付款方式。对于这一问题的回答需要从技术和操作...
花呗余款如何安全提取
花呗作为蚂蚁集团旗下的支付产品,其强大的资金流动性也衍生出一种“套现”的需求,但这种需求并非其设计之初所想定的。理解花呗里的钱如何“套现”,首先需要明确“套现”的本质:本质上是利用花呗的消费余款转化为...
京东白条提现:真的可靠吗?
京东白条,作为京东集团推出的信用消费工具,凭借其便捷的购物体验和灵活的还款方式迅速崛起。然而,对于许多消费者而言,“京东白条提现可靠吗”这个问题成为了关注的焦点。要评估其可靠性,需要深入考察其背后的运...
分期乐官网电话:如何联系在线客服?
提到“分期乐”,这是一个专注于年轻消费者的互联网消费金融服务平台。它不仅提供商品分期购物的服务,还通过大数据和人工智能技术为用户提供精准的个性化服务。然而,当用户在遇到问题或需要咨询时,“分期乐是什么...
携程拿去花提现商家,资金如何处理?
近年来,携程推出的拿去花服务因其便捷性和灵活性而受到了消费者的欢迎。拿去花是携程金融推出的一款信用支付工具,用户可以通过积累的信用额度进行消费支付,无需现金。然而,对于部分用户而言,他们可能更倾向于通...