白条额度商家知晓吗?平台“看”得到!
白条取出额度,作为一种消费信贷工具,其与商家平台的关联度一直是用户关注的焦点。问题的答案并非简单的“能”或“不能”,而是存在多层次的复杂性。平台(例如京东)掌握着白条账户的核心数据,包括用户的信用评分、消费习惯、还款记录等,这些数据是决定白条取出额度的基础。商家接入白条支付,实质上是依赖平台的信用体系,平台会根据商家的风险等级、行业属性以及与平台的合作关系,对商家的白条支付额度进行动态调整。因此,平台可以明确地看到商家的整体白条交易数据,进而影响商家可接受的白条支付上限,这是一种风险控制的必要手段,也直接关系到平台的资金安全和运营稳定性。商家无法直接察觉平台对自身额度的具体调整逻辑,但可以通过交易数据分析判断平台对自身风险评估的倾向。
进一步细分,平台对商家白条额度的“可见性”并非完全一致。平台能够看到商家的总交易额、未结清账单、逾期情况等宏观数据,这些数据用于评估商家的整体经营状况和信用风险。但商家具体到每一笔交易的白条额度限制,平台可能不会完全公开。这种信息不对称,源于平台需要维护其自身的风控体系,防止商家通过与平台合作钻取利益。然而,平台通常会提供一些数据报表给商家,用于分析白条支付的使用情况,帮助商家了解消费者的偏好,从而优化商品销售策略。这些报表虽然不会直接显示额度调整的原因,但却可以间接反映商家的白条使用状况和平台对其信任度。商家可以通过这些数据反馈,主动优化运营,提高自身信用等级,从而争取更高的白条支付额度。
除了平台直接控制的额度,还有“间接可见”的部分。当商家接入白条支付后,平台会根据消费者的白条可用额度,对商家的商品进行支付限制。例如,消费者想在某商家购买价值1000元的商品,但其白条可用额度只有500元,那么该消费者的订单可能会被平台限制,或者部分支付。商家虽然无法直接看到消费者的白条额度,但可以通过订单取消率、支付失败率等指标,间接判断消费者的支付能力,从而调整销售策略。这种“消费者可见”的额度,实际上也影响着商家的销售业绩,因此商家需要密切关注这些数据变化,并与平台沟通,共同解决支付问题。这是一种隐性的关联,商家需要具备敏锐的商业洞察力才能发现。
值得注意的是,随着金融科技的进步,平台对白条额度的控制越来越精细化和智能化。基于大数据分析和机器学习算法,平台能够对商家的风险进行实时评估,并动态调整白条支付额度。例如,某个商家在特定时间段内,交易量突然暴增,或者出现大量退款订单,平台可能会自动降低该商家的白条支付额度,以防止欺诈行为。这种“智能风控”模式,提高了风险识别的效率,但也增加了商家对额度调整的不可预测性。商家需要建立完善的风险管理体系,定期对自身的经营数据进行分析,及时发现并解决潜在的风险问题,从而维护与平台的良好合作关系。
因此,将“平台是否能看见白条取出额度商家”这个问题,理解为平台对商家白条使用情况的掌握程度更为准确。平台不仅能看到商家的整体交易数据,还能通过算法对商家的风险进行评估,并动态调整白条支付额度。商家需要积极利用平台提供的数据报表,分析自身运营状况,主动优化风险管理,与平台建立信任关系,才能争取更高的白条支付额度,实现互利共赢。这不仅关系到商家的销售业绩,更关乎整个平台的健康发展和金融生态的稳定。
相关文章
分期乐官网电话:如何联系在线客服?
提到“分期乐”,这是一个专注于年轻消费者的互联网消费金融服务平台。它不仅提供商品分期购物的服务,还通过大数据和人工智能技术为用户提供精准的个性化服务。然而,当用户在遇到问题或需要咨询时,“分期乐是什么...
花呗套现手续费多少
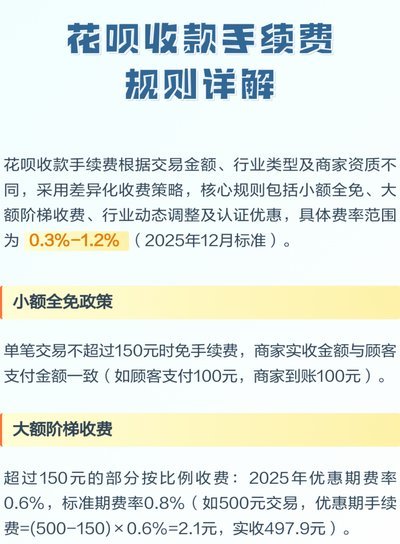
在当今社会,线上支付已成为一种不可或缺的生活方式,而花呗则是众多消费者青睐的信用消费工具。作为一种由蚂蚁金服推出的金融服务产品,它以便捷的分期付款和免息期吸引着大量的用户群体。然而,在享受花呗带来的便...
 ">
">
得物现金账户的提现机制本质上是平台资金流转的核心环节,其设计逻辑与用户行为数据深度绑定。平台通过动态调整提现规则,将用户活跃度、交易频次与资金流动形成闭环。例如,高频交易用户可能获得更宽松的提现限额,...
携程拿去花提现商家,资金如何处理?
近年来,携程推出的拿去花服务因其便捷性和灵活性而受到了消费者的欢迎。拿去花是携程金融推出的一款信用支付工具,用户可以通过积累的信用额度进行消费支付,无需现金。然而,对于部分用户而言,他们可能更倾向于通...
得物购物体验如何?优缺点全解析
得物购物平台自成立以来,凭借其独特的定位和运营策略,在年轻消费群体中获得了广泛的青睐。作为一个以鉴定、回收、购物为主要业务的平台,得物不仅仅是购物的场所,它更是一种文化、一种生活方式。对于消费者而言,...
花呗套现手续费多少?
近年来,随着互联网金融的快速发展,“套现花呗”成为了部分用户的热议话题。这里的“套现”,指的是通过非法手段将消费平台上的信用额度变现,以获取现金或其他形式的利益。“手续费”则是指用户在完成这种操作时需...