花额度提现:玩法与风险
“拿去花额度提现”本质上是消费金融产品中的一种资金流动性管理机制,其核心逻辑在于将信用额度转化为可支配现金流。这种模式通过技术手段重构了传统信贷的使用边界,使用户在未实际消费的情况下即可获取资金,但这种转化并非零成本。平台通常会通过动态利率模型和风险评估系统,对提现行为进行差异化定价,高风险用户可能面临更高的资金成本。这种设计既满足了用户短期资金周转需求,也强化了平台对风险的控制能力,形成了一种新型的信用资源分配方式。
从用户行为经济学视角观察,额度提现功能的普及反映了现代消费者对“即时满足”与“长期规划”之间矛盾的妥协。当用户将额度提现用于非消费场景(如偿还其他债务或投资),实质上是在进行跨期资源配置。这种行为可能带来双重效应:一方面通过整合资金提高使用效率,另一方面也可能因资金用途的不确定性增加违约风险。平台在此过程中需要构建更精细的用户画像系统,通过行为数据预测资金流向,从而在风险控制与用户体验间寻找平衡点。
金融监管框架下,额度提现功能的合规性面临多重考验。其本质属于“先授信后用款”的金融行为,需符合《个人信息保护法》《金融消费者权益保护实施办法》等法规要求。平台在设计提现规则时,必须明确告知用户资金成本、还款期限、逾期后果等关键信息,避免利用信息不对称诱导非理性借贷。同时,提现功能可能加剧“债务滚雪球”效应,监管部门需建立动态监测机制,防止部分用户陷入过度依赖额度提现的恶性循环。
技术架构层面,额度提现功能的实现依赖于实时风控系统与资金清算网络的深度耦合。当用户发起提现请求时,系统需在毫秒级时间内完成三重验证:用户身份真实性、当前信用额度可用性、资金用途合规性。这种高并发场景下的技术挑战,推动了生物识别、行为建模等前沿技术在金融领域的应用。同时,提现资金的划转路径设计也需兼顾效率与安全,避免因技术漏洞导致资金被盗或系统崩溃,这对平台的基础设施提出更高要求。
在行业竞争维度,额度提现功能已成为消费金融平台差异化竞争的关键战场。头部平台通过优化提现手续费、延长免息期、提供灵活还款方案等手段争夺用户,而新兴平台则可能通过创新产品形态(如按日计息的短期提现服务)寻求突破。这种竞争格局推动行业不断迭代服务模式,但也可能引发同质化竞争。平台需在创新与合规之间保持精准平衡,避免为追求短期增长牺牲长期用户信任。
相关文章
花呗取现:全攻略与注意事项
花呗的现金提取功能,并非简单的“提取”的概念,而是更接近于“转账”或者“汇款”的操作,其背后蕴含着支付宝生态系统内的资金流动机制。用户并非直接从花呗账户中“取出”现金,而是将资金转移到银行卡账户,从而...
美团生活费额度提升的信用逻辑
### 破除“套取”迷思:美团生活费额度的信用逻辑 在讨论“如何套出美团生活费额度”时,许多人陷入了一个误区——将额度提升视为一种“套取”行为。实际上,美团生活费额度的本质是平台基于用户信用模型的...
花呗余款如何安全提取
花呗作为蚂蚁集团旗下的支付产品,其强大的资金流动性也衍生出一种“套现”的需求,但这种需求并非其设计之初所想定的。理解花呗里的钱如何“套现”,首先需要明确“套现”的本质:本质上是利用花呗的消费余款转化为...
得物app余额提现 怎么没有了
当用户试图通过得物APP进行余额提现时,发现账户内的可提现金额意外消失的情况并不少见。这种情况往往让用户感到困惑和焦虑,尤其是当急需资金周转的时候。首先需要明确的是,余额突然减少或无法提现的原因可能是...
得物额度提现攻略全掌握
得物额度的取现机制,对于不少用户来说,既是获得资金的途径,也伴随着一定的操作难度和注意事项。理解得物额度提现的核心在于掌握平台的“信用体系”与“变现规则”,而非简单地理解为“直接提取”。得物额度并非现...
花呗套现手续费多少
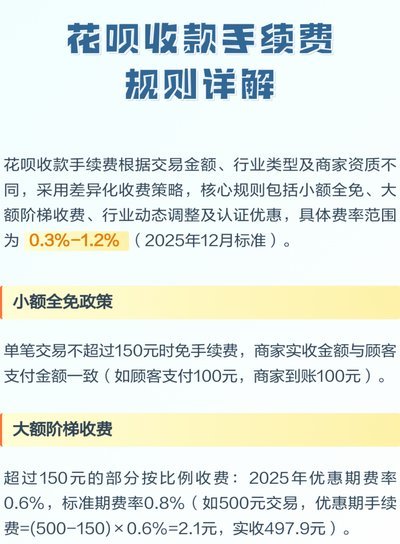
在当今社会,线上支付已成为一种不可或缺的生活方式,而花呗则是众多消费者青睐的信用消费工具。作为一种由蚂蚁金服推出的金融服务产品,它以便捷的分期付款和免息期吸引着大量的用户群体。然而,在享受花呗带来的便...