你的消费信贷:如何还款更轻松?
消费信贷已经成为现代生活中不可或缺的一部分,人们通过各种渠道获取资金用于消费或应急。然而,在享受“花明天的钱”带来的便利时,如何合理规划还款成为许多人面临的重要课题。
### 一、银行贷款:稳健的还款之路
银行作为最传统的融资渠道,其贷款产品的还款方式相对规范和透明。无论是个人消费贷还是信用贷款,银行通常会提供灵活的还款选择,如等额本息或按揭等方式。这些还款计划不仅有助于借款人合理分配资金,还能有效控制债务风险。
### 二、互联网金融:高利率下的还款压力
随着金融科技的发展,P2P平台和网络借贷公司为急需资金的人们提供了便捷的服务。然而,这类渠道往往伴随着较高的利息和隐藏费用。借款人在享受快速放款的同时,需要承担更高的还款压力,这对财务规划能力提出了更高要求。
### 三、消费分期:冲动背后的债务陷阱
商场和电商平台提供的购物分期服务看似减轻了经济负担,实则可能让人陷入循环消费的困境。很多人在享受“免息”或“低息”分期的同时,容易忽略累计的利息总额,最终背负超出预期的债务。
### 四、信用卡分期:便利与风险并存
信用卡分期付款为持卡人提供了灵活的资金使用方式,但其高昂的利息和违约金往往让人措手不及。合理利用信用卡分期可以优化个人财务状况,但过度依赖则可能导致信用评分下降和财务危机。
### 五、民间借贷:高利贷的风险警示
相较于正规金融机构,民间借贷渠道通常利率畸高,且缺乏有效的监管机制。借款人稍有不慎就可能陷入债务纠纷甚至法律问题。因此,在选择此类融资方式时必须格外谨慎,尽量避免以贷养贷的恶性循环。
面对多样化的融资渠道和还款方式,个人需要根据自身经济状况和风险承受能力做出合理选择。建立健康的财务观念、制定科学的还款计划,并保持适度的消费习惯,才能在享受现代金融服务便利的同时,维护自身的财务安全。
相关文章
花呗怎么用更划算?实用技巧揭秘
“套取花呗的钱”这个说法本身就带有一种微妙的意味,实际上更应该理解为“如何更有效地利用花呗的杠杆”来提升消费体验和财务健康。 花呗并非专为“套取”而设计,其核心功能在于提供便捷的消费支付和分期服务。然...
分期乐逾期如何应对?避免影响信用的实用方法
逾期还款,对于个人而言,并非简单的财务问题,而是一系列潜在风险的预警。分析逾期原因至关重要,往往并非单纯的经济状况恶化,更可能与消费习惯、资金规划的失误、甚至信息不对称有关。对于贷款产品而言,分期付款...
警惕!得物提现骗局新套路
近期,关于得物平台余额提现过程中出现的一些套路骗局事件引起了广泛关注。得物作为一个知名电商平台,在用户群体中有着较高的信誉度。然而,一些不法分子利用用户的急切心理和疏忽大意,设计了一系列令人防不胜防的...
美团生活费怎么省钱
美团作为中国领先的本地生活服务平台,为消费者提供了丰富的餐饮、外卖、电影票等多种服务。不过,对于一些精打细算的用户来说,“如何套出美团生活费”成为了他们日常生活中的一门“必修课”。本文将从几个角度分析...
分期乐官网电话:如何联系在线客服?
提到“分期乐”,这是一个专注于年轻消费者的互联网消费金融服务平台。它不仅提供商品分期购物的服务,还通过大数据和人工智能技术为用户提供精准的个性化服务。然而,当用户在遇到问题或需要咨询时,“分期乐是什么...
携程拿去花如何用微信轻松还款?
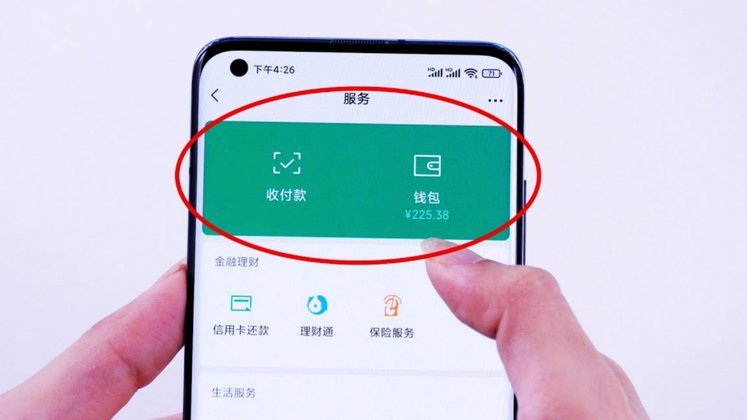
携程拿去花,作为其推出的“分期免息”服务,旨在解决用户在消费场景中遇到的资金压力。其核心机制与传统的“刷单”模式不同,而是基于携程自身平台流量和供应链优势,通过微信支付实现无手续费、零利息的消费分期。...