花呗突然用不了?背后到底隐藏了哪些原因?
花呗近期出现的大范围“无法使用”现象,远非简单的技术故障所能解释,而是触及了支付体系的深层结构性问题。问题的根源在于蚂蚁集团在监管合规方面面临的巨大压力,以及由此引发的一系列连锁反应。2023年,国家对金融科技监管趋严,对存量账户的风险偏好进行了严格评估,并要求蚂蚁集团及相关业务进行大幅调整。这不仅包括冻结部分账户、限制交易额,更直接影响了花呗的基础支付架构,导致部分用户无法正常开通或使用该功能。这种并非孤立的现象,而是监管合规背景下,围绕着风险控制和账户生命周期管理进行的系统性调整。关键在于,花呗的庞大规模和复杂性,使得其系统调整过程难以避免出现范围性的影响,也加剧了用户的不确定感和焦虑情绪。
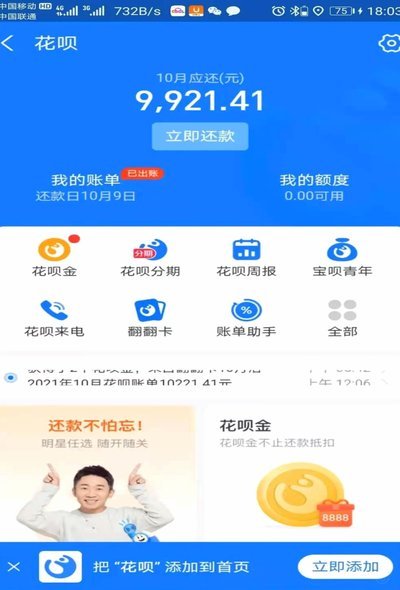
更深层次的原因在于,花呗的商业模式与过去的发展模式存在本质性的差异。早期花呗的快速扩张依赖于蚂蚁集团在社交关系网络中的优势,以及低风险的“芝麻信用”风控机制。然而,监管部门对“芝麻信用”的审查力度不断加强,使得依赖其作为核心风控手段的花呗,在风险控制上变得脆弱。同时,巨额的信用投放也带来了一定的风险,监管部门要求蚂蚁集团进行清理,这导致大量的账户被冻结,进而影响了花呗的使用。这并非简单的限制,而是在重塑支付生态的前提下,对传统“以流量为王”的商业模式进行实质性的调整,迫使花呗重新审视自身的风险管理能力以及未来的发展方向。
值得注意的是,花呗目前的状态并非完全停滞,而是进入了一个“低速调整”阶段。支付宝在一定程度上承担了花呗的部分支付功能,同时,蚂蚁集团也在积极推进新的风控模型,并探索利用区块链等新兴技术提升支付效率和安全性。然而,这需要漫长的适应期,关键在于如何平衡用户体验与风险控制之间的关系。简单地恢复原有功能,并不能解决根本问题。而是需要在保障用户权益的前提下,逐步建立一个更加稳健、安全的支付体系。未来的花呗,很可能不会回到早期快速扩张的模式,而是朝着更加规范、精细化的方向发展。
从长远来看,“花呗现在情况”反映出中国支付行业面临的一系列挑战:监管趋严、风险意识提升、以及支付体系的日益复杂化。这不仅仅是花呗的问题,更是整个行业面临的考验。未来的支付企业需要更加注重合规经营、风险控制、以及用户体验的平衡。同时,也需要积极拥抱新技术,提升支付效率和安全性。监管部门也将持续加强对金融科技的监管,确保支付生态的稳定健康发展。花呗的“无法使用”事件,不仅对花贝用户造成了不便,也为整个行业敲响了警钟,推动了支付行业的转型升级。
相关文章
羊小咩靠谱吗?风险揭秘
**羊小咩的合规性与风险评估:从监管框架到用户权益保护** 在中国互联网金融快速发展的背景下,各类借贷平台如雨后春笋般涌现。羊小咩作为其中的一员,其合规性与风险控制能力成为用户关注的核心问题。根据公...
轻松消费背后的金融智慧:如何安全利用分期付款平台
近年来,随着金融科技的发展,“正规平台套拿去花”成为了一种常见的消费方式。它指的是一种利用银行信用卡或金融机构提供的分期付款服务来满足消费需求的行为。这种方式不仅能够为消费者带来便利,还能有效解决短期...
花呗客服电话:不止一个号码
近年来,随着互联网金融的蓬勃发展,花呗作为支付宝旗下的一个分期付款工具,受到了广大消费者的青睐。尽管花呗服务功能强大,但在实际使用过程中,用户难免会遇到一些问题,比如咨询、投诉或需要技术支持等情况下,...
如何实现分期账提现
分期乐作为一种流行的消费金融服务平台,为用户提供了便捷的购物和还款方式。但是,在使用过程中,许多用户可能会面临一个疑问:“我已经通过分期乐完成了购买,并且现在 相反,如果你想要从账户中取出资金,通常...
得物余额提现骗局揭秘
得物平台作为潮流消费领域的活跃参与者,其余额提现功能因便捷性吸引大量用户。但伴随功能普及,诈骗分子逐渐将目光投向这一高频操作场景。部分不法分子通过伪造平台官方链接,诱导用户点击后跳转至仿冒页面,利用信...
得物提现为何需要人脸识别?安全与隐私的背后考量
得物,这一年轻化的潮流购物平台,在提现时为何需要人脸识别这一环节?从技术安全性和用户隐私保护两个角度来解析这一设计的原因。 首先,面对日益猖獗的电信网络诈骗和非法资金转移等现象,金融机构和技术服务平...