分期购物额度平台解析
分期购物额度平台的本质是金融基础设施与消费场景的深度耦合产物。这类平台通过整合金融机构资源,构建起基于用户信用画像的动态授信体系,将传统分期服务从单一的信用卡分期升级为可量化的额度管理工具。其核心逻辑在于通过算法模型实时评估用户消费能力,将额度拆解为可灵活调配的支付单元,既规避了传统分期服务的额度固化问题,又实现了消费行为与金融资源的精准匹配。这种模式突破了电商平台的支付边界,使分期服务成为独立的金融产品形态。
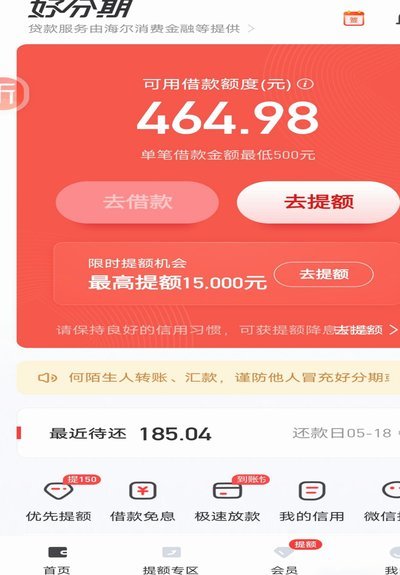
技术支撑体系是平台运作的关键。基于大数据风控的动态授信模型,通过分析用户消费轨迹、收入结构、负债水平等多维数据,构建起差异化的额度评估框架。平台利用机器学习持续优化授信参数,使额度分配既符合风险控制要求,又能满足用户对消费弹性的需求。同时,智能合约技术的应用实现了分期条款的自动化执行,从额度发放到还款计划的生成,全流程无需人工干预,确保了服务效率与合规性之间的平衡。
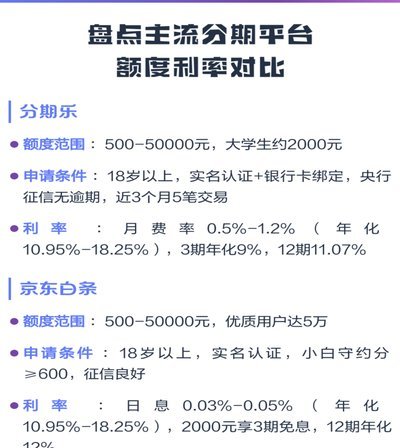
平台对消费行为的影响呈现出显著的结构性变化。用户不再将分期视为特定商品的支付手段,而是将其转化为可重复使用的信用资源。这种转变催生了新的消费逻辑:额度成为衡量个人消费能力的标尺,用户通过日常消费行为不断积累和优化信用评分,进而获得更高的额度上限。平台通过消费场景的适配性设计,使分期服务渗透到更多细分领域,从奢侈品到日常用品,从线下到线上,形成覆盖广泛的消费生态。
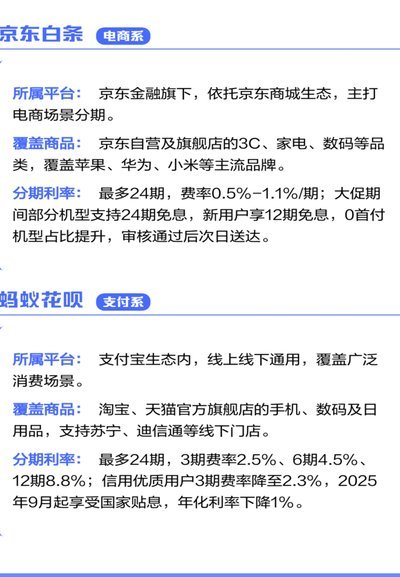
在金融创新层面,这类平台正在重塑传统信贷模式。其核心价值在于将分散的消费数据转化为可量化的信用资产,通过数据闭环实现风险定价的精细化。平台通过构建消费行为数据库,为金融机构提供精准的风控依据,同时借助场景化运营降低服务成本。这种模式不仅提升了金融服务的可获得性,也推动了金融资源向长尾用户群体的渗透,形成良性循环的信用经济生态。
相关文章
拍拍贷借款指南:轻松上手全攻略
用户首次接触拍拍贷平台时,需完成实名认证与资质审核两重门槛。注册环节需绑定本人身份证与手机号,系统通过公安部数据库核验信息真实性,同步验证运营商数据确保手机号实权。此阶段平台会收集用户职业信息、收入来...
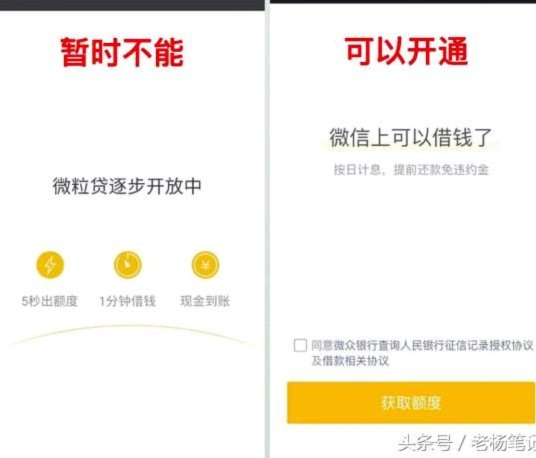
微粒贷为何打开是分期乐?
近年来,随着金融科技的飞速发展,越来越多的人群开始接触到线上借贷产品。其中,“微粒贷”与“分期乐”这两个平台的名字在市场上频繁出现,但它们的服务范畴和目标群体各有不同。用户在使用过程中可能会遇到困惑:...
美团月付客服:高效运营背后的秘密
美团月付回收平台电话作为用户与服务系统的核心触点,其设计逻辑暗含多重运营策略。该号码并非简单的客服通道,而是通过智能路由系统将用户请求精准分发至对应处理单元。当用户拨打时,系统会依据通话时长、语义特征...
分期额度:变现新玩法
分期额度的变现逻辑本质上是将金融工具的流动性转化为现实收益。当用户获得信用卡或消费贷的分期额度后,其价值不仅体现在消费能力上,更在于通过资金的时间价值实现增值。例如,将额度用于购买高流动性资产,如货币...
精细运营、创新模式
羊小咩分期的用户粘性与其对年轻消费群体的精准定位密不可分。该平台通过算法筛选出具备稳定消费习惯的用户群体,将分期额度与用户画像中的消费频次、支付场景深度绑定。例如针对美妆、数码等高频消费品类,系统会根...

海鸥分期还款:别踩坑!
海鸥类分期产品的还款,本质上是一场关于现金流精准管理的博弈。很多人将还款简单理解为一次资金划转,却忽略了其背后隐藏的资金周转逻辑。由于这类产品通常带有明显的周期性特征,还款压力往往不在于金额的大小,而...