微信分付套现风险揭秘:这钱能动吗?
微信分付作为微信生态内的信用支付工具,其核心价值在于通过消费场景的延后结算实现资金周转。在实际应用中,用户需明确区分"信用支付"与"套现行为"的边界。部分商家通过分付账单的分期特性,将大额消费拆分为多期支付,这种操作本质上属于合法的信用分期服务,而非资金违规流转。但需警惕的是,当用户通过第三方平台将分付额度转化为现金时,已触碰监管红线。
微信支付系统内置多层风控机制,对异常交易模式具有高度敏感性。例如,当用户频繁在特定商户进行大额支付后立即提现,系统会触发反洗钱监测模型。这种行为不仅会导致账户被冻结,还可能引发征信记录异常。2023年央行数据显示,涉及支付工具违规套现的案件中,78%的违规资金流向存在明显的资金归集特征。
合规使用分付的关键在于理解其信用额度的本质属性。与信用卡不同,分付额度受微信支付账户的交易活跃度、信用历史等多维度影响。用户可通过优化日常支付行为,如在微信生态内完成多场景消费,逐步提升额度上限。值得注意的是,部分商家通过设置"分付免息期"诱导用户过度消费,这种营销策略可能误导用户将分付视为免费资金来源。
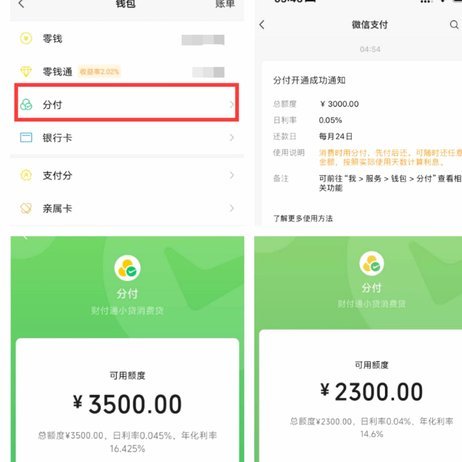
监管层面已建立完善的资金流向追踪体系,任何通过分付实现的资金转移行为都会被纳入监测范围。2022年某支付平台的案例显示,通过分付套现的用户最终需承担30%的额外手续费,并面临账户永久封禁风险。建议用户建立正确的资金管理观念,将分付视为提升消费便利性的工具,而非获取免费资金的渠道。
在商业合作场景中,分付的合理应用可拓展为供应链金融解决方案。例如,商家通过分付账期为上下游企业提供短期融资支持,这种模式既符合监管要求,又能实现资金效率的优化。但需强调,所有资金流转必须建立在真实交易基础之上,任何虚构交易或资金归集行为都将面临法律风险。
相关文章
平台如何监控白条额度?
“白条”与商家平台的关联,近年来越来越受到电商运营和商家关注。简单来说,白条是指商家通过第三方支付平台(如支付宝、微信支付)开通的信用支付额度,商家利用这些额度进行线上销售,并在完成交易后按约定时间偿...
它成功的秘密与风险边界
分期乐的崛起,标志着消费金融领域的一次重要变革,它不仅仅提供了一个“免息”的噱头,更折射出消费者对于灵活支付方式日益增长的需求。平台的成功并非偶然,其核心在于对细分市场和特定用户群体的精准定位。早期分...
轻松消费背后的金融智慧:如何安全利用分期付款平台
近年来,随着金融科技的发展,“正规平台套拿去花”成为了一种常见的消费方式。它指的是一种利用银行信用卡或金融机构提供的分期付款服务来满足消费需求的行为。这种方式不仅能够为消费者带来便利,还能有效解决短期...
花呗套现风险:专业回收暗藏金融隐患
花呗作为信用支付工具,其额度被部分用户视为短期资金周转的途径。然而套现行为本质上是金融工具的滥用,涉及资金流动的灰色地带。当用户通过刷pos机或转卖方式提取信用额度时,实际上是在绕过平台风控机制,这种...
如何实现分期账提现
分期乐作为一种流行的消费金融服务平台,为用户提供了便捷的购物和还款方式。但是,在使用过程中,许多用户可能会面临一个疑问:“我已经通过分期乐完成了购买,并且现在 相反,如果你想要从账户中取出资金,通常...
得物余额提现安全指南
得物余额提现的安全性是许多用户关注的重点。得物,全称为上海聚楽汤信息科技有限公司,主要提供潮流商品交易服务,并为用户提供了一定的账户余额存储功能。从官方角度来看,得物采取了一系列安全措施来保障用户的资...