绑卡领现金App的数据陷阱
这类应用程序的底层逻辑,远非简单的“免费金钱诱惑”。从商业模型解构的角度看,这些平台的核心盈利点并非来自现金返利本身,而是利用用户在关联卡片过程中产生的用户行为数据和交易流。平台方本质上搭建的是一个高效的金融生态数据采集漏斗。当用户绑定一张银行卡,并完成首次授权交易时,平台捕获的不仅仅是卡号信息,更是用户的生活消费习惯画像、交易频率和资金流动路径的原始数据。这些数据价值,远超任何一次宣称的现金红包。这些App的激励机制,因此成为了一个诱导用户不断深化金融绑定、从而为第三方广告方和金融机构提供精准营销锚点的行为设计。
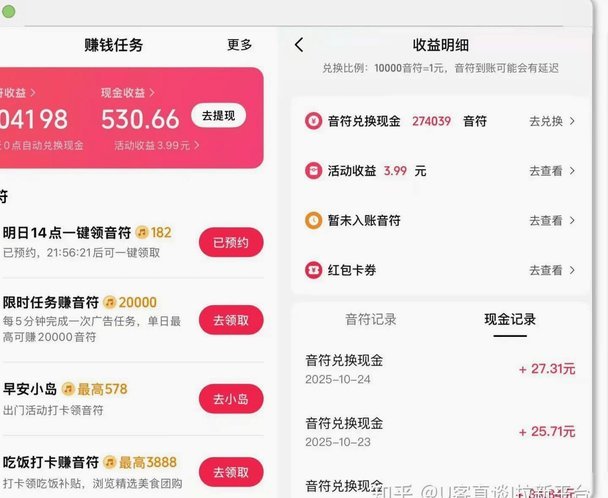
深入考察这些“回馈”的实质价值,会发现其兑付机制极具隐蔽性与陷阱性。所谓的“现金返利”,往往不是一次性馈赠,而是一种需要用户在多重消费行为下层层解锁的阶梯奖励。它与用户的消费额度挂钩,更与其完成特定的行为路径(例如:必须通过平台参与特定的联名卡支付、必须升级到更高的会员等级)紧密绑定。这迫使用户将原本出于需求而非收益动机的消费,强行纳入App的流量闭环中。因此,用户必须高度警惕这种模式:你领取的每一分“现金”,实际上是用未来的消费行为和个人数据作为抵押品的。
从风险管理和风控角度审视,任何声称提供超额返利的金融科技产品,都构成了显著的数据安全隐患。用户核心资产(银行卡)的绑定和授权,必然涉及敏感的交易指令传输。如果App的安全防护体系、数据加密标准或合规审计流程存在任何漏洞,数据泄露的风险将直线上升,可能导致非授权的支付指令被发起。此外,这类平台极易成为网络钓鱼(Phishing)和诈骗团伙的交汇点。专业用户必须建立多重防火墙意识,将任何要求直接绑定主要支付卡的App,都视为需要进行最高等级独立审查的金融入口。
理性利用这类App的唯一正确思路,是将其视为一种特定场景下的“消费优惠工具”,而非“财富获取渠道”。任何追求“稳赚不赔”的预期,都是对金融风险的严重误判。用户在评估任何绑定卡片的平台时,应采用以下专业维度的筛选机制:首先确认其牌照和监管主体是否清晰可查;其次,阅读并深度理解《用户协议》中关于数据使用范围、第三方数据共享的条款,避免在不知情的情况下授权了超出本次优惠目的的权限;最终,将App的任何奖励都视作“折扣补偿”,而非“纯利息收益”。
综上所述,所谓“绑卡领现金”的现象,本质上是互联网金融平台在流量变现路径上的技术化体现。它创造了一个伪装成红利、实则依赖用户信任与数据交汇的商业闭环。作为具备金融素养的成年人,应当将这种模式看作是一个需要穿透其营销表象,审视其底层经济模型和安全架构的案例。将资金安全和隐私保护置于首位,仅在功能必要、风险可控的前提下,审慎评估其提供的附加价值。只有这种批判性的视角,才能使我们在金融科技浪潮中,保持真正的金融主导权。
相关文章
携程拿去花借款能提现吗?真相揭秘
近年来,携程旅行的“拿去花”服务备受用户关注。作为一款为用户提供便捷借款渠道的产品,“拿去花”旨在帮助用户解决旅行中的临时资金需求。那么,旅客们关心的问题来了:在“拿去花”的授信额度内借取的资金是否能...
花呗余款如何安全提取
花呗作为蚂蚁集团旗下的支付产品,其强大的资金流动性也衍生出一种“套现”的需求,但这种需求并非其设计之初所想定的。理解花呗里的钱如何“套现”,首先需要明确“套现”的本质:本质上是利用花呗的消费余款转化为...
便荔卡套现:风险与防范
近年来,随着移动支付的普及,各种信用卡产品层出不穷。便荔卡包作为一款集购物、优惠于一体的信用卡产品,其购物额度成为了许多消费者关注的重点。然而,便荔卡包购物额度的套现行为,却触及了金融监管的红线,这种...
美团月付取现套现如何应对?
近期,关于美团月付取现的商家出现了一种新的风险——套现行为。面对这一现象,商家和平台之间如何有效应对成为了一个亟待解决的问题。首先,我们需要明确的是,“美团月付”本质上是为合作商户提供的金融服务产品,...
花呗现状:平台会关闭吗?
近期,“花呗”话题频繁出现在公众视野中,其中关于“花呗现在情况 平台会关闭吗”的讨论尤为引人关注。首先需要明确的是,截至当前,蚂蚁消费金融有限公司运营的“花呗”服务仍在正常运行,并没有计划进行平台关闭...
分期乐官网电话:如何联系在线客服?
提到“分期乐”,这是一个专注于年轻消费者的互联网消费金融服务平台。它不仅提供商品分期购物的服务,还通过大数据和人工智能技术为用户提供精准的个性化服务。然而,当用户在遇到问题或需要咨询时,“分期乐是什么...