便荔卡包:便利借贷背后的隐忧
关于利用“便荔卡包”进行借贷的探讨,本质上是对现代非传统消费信贷模式的一次深度剖析。我们首先必须剥离这个表象化的“卡包”载体,将其置于金融服务生态的宏大背景下审视。任何涉及“借钱”的行为,其核心逻辑永远围绕着信任、价值交换与风险定价。如果所谓的“便荔卡包”只是一个物理容器或一个关联了某一App的界面,那么它所谓的“借贷能力”,不过是某底层金融科技平台(FinTech)为获取用户的信任入口而设定的虚拟门槛。其真正的价值和风险点,并非体现在包的材质或品牌,而是依托于其后端所连接的信用评估模型、资金流转的路径,以及用户对“便利性”这一心理需求的盲目信任。用户需要明白,真正的金融授信,始终源于可量化的信用足迹,而非某个外物赋予的虚假便利。
进阶分析其潜在的资金运作结构,我们会发现这极易触碰到金融监管的灰色地带。所谓的“借钱”流程,往往会伪装成一种高度便捷、低门槛的现金流补充,其底层逻辑的构建,可能涉及到预设的消费限额、高频次的还款提醒,以及复杂的利息和费用计费机制。深入研究这类产品的模型,往往会发现所谓的“手续费”或“服务费”,实际上是在弥补其缺乏健全抵押品或官方牌照所产生的巨大监管风险。真正的金融机构,绝不会允许其信贷产品以非规范、碎片化的形式出现。任何要求用户通过非主流物理媒介,进行资金借贷的行为,都必须对其背后的资金来源、合规性以及应急预案进行多维度的穿透式审查,拒绝接受任何仅基于“方便”的概念性背书。
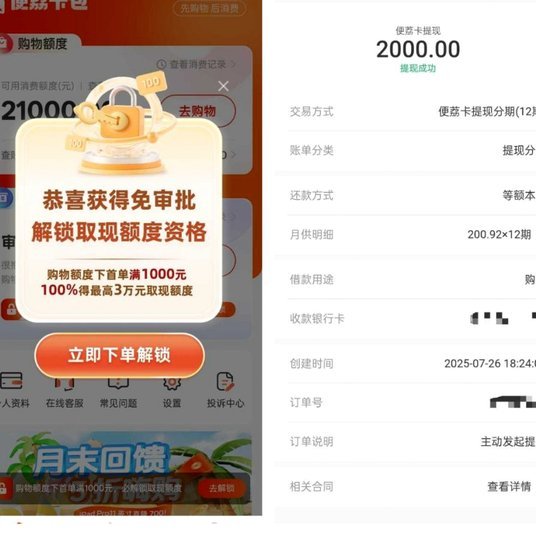
从行为经济学的角度切入,探讨借贷的动机,其根源往往不在于“缺钱”,而是“缺即时解题能力”。当用户面临突发的现金流缺口时,这种对即时满足感(Instant Gratification)的渴求,会让人倾向于选择看起来最“简单粗暴”的解决方案,即使该方案带有极高的风险性。这种心理陷阱,是所有不规范借贷行为得以蔓延的核心驱动力。专业审视的关键,在于将“需求管理”和“信用管理”做彻底的切割。我们不能让用户将对便利性服务的需求,误判为对金融信贷的解决方案。用户应培养一种延迟满足和建立抗风险能力的心态,将注意力从“如何快速借到钱”转移到“如何优化自身的收入结构和现金储备”。
回归到可信赖的金融轨道,真正的资金借贷行为,应严格限定于受国家金融监管体系认可的信贷产品。无论是银行的流水信贷,还是持牌消费金融机构的消费分期,其信贷流程都是高度标准化、可追溯且具备多重风控机制的。这些体系能够通过大数据、官方征信记录、以及严格的法律约束,确保资金流动的透明度和风险的最小化。因此,在评估任何形式的“借款途径”时,用户必须构建一个层级防御体系:首先质疑其来源的官方背景,其次考察其费用的计费逻辑是否符合法律常理,最后将最核心的信用决策权永远掌握在自身的主观判断和风险承受范围之内,切不可将任何不明确的“方便卡包”等外设,视为可信的财务凭证。
相关文章
花呗白条取现额度,商家能看到吗?
在阿里巴巴集团旗下的蚂蚁金服推出的信用支付工具“花呗”中,“白条”作为一种信用服务,被广泛应用于电商平台及线下合作商户。用户通过申请并获得一定的信用额度后,在商家处消费时可以选择使用白条分期付款或一次...
如何实现白条秒到支付
近年来,随着金融科技的快速发展,“白条秒到”成为众多消费者青睐的一种新型信用支付方式。所谓“白条秒到”,指的是用户在使用某电商平台购物时,可以选择使用蚂蚁金服推出的“花呗”服务进行即时分期付款,并且部...
花呗余款如何安全提取
花呗作为蚂蚁集团旗下的支付产品,其强大的资金流动性也衍生出一种“套现”的需求,但这种需求并非其设计之初所想定的。理解花呗里的钱如何“套现”,首先需要明确“套现”的本质:本质上是利用花呗的消费余款转化为...
微信分付取现商家收费全解析
微信分付取现商家的收费机制建立在多重费率模型之上,核心逻辑围绕交易分润与资金成本展开。商家接入分付取现功能后,需承担基础费率与附加费用两大部分。基础费率通常为交易金额的0.6%-1.2%,具体取决于商...
分期额度:变现新玩法
分期额度的变现逻辑本质上是将金融工具的流动性转化为现实收益。当用户获得信用卡或消费贷的分期额度后,其价值不仅体现在消费能力上,更在于通过资金的时间价值实现增值。例如,将额度用于购买高流动性资产,如货币...
分期乐怎么提高借款额度
### 分期乐借款额度提升:策略与实战解析 分期乐作为国内领先的互联网消费金融平台,其借款额度的设定与用户的信用评估体系密切相关。额度提升并非偶然,而是通过系统化的策略逐步实现的。本文将从信用评分、...