京东便利店白条取现,创新支付新选择
京东便利店白条取现,是一种创新的消费模式,它巧妙地结合了线上电商平台与线下零售网络的优势。京东通过其庞大的物流配送体系和覆盖全国范围内的便利店资源,在传统零售与现代电商之间架起了一座桥梁。这种模式不仅为消费者提供了更加便捷、灵活的资金周转途径,同时也帮助小商家获得了更多的资金支持。
从用户角度来看,“白条”服务本身并非全新概念,它本质上是京东金融推出的一种信用消费方式,允许用户在享受线上购物时获得先消费后付款的便利。然而,在便利店场景下的应用,则将这种模式扩展到了线下零售环节。消费者可以直接使用“京东白条”支付,并且还有机会申请“取现”服务。这一创新不仅丰富了用户的支付选择,还进一步强化了信用消费的理念。
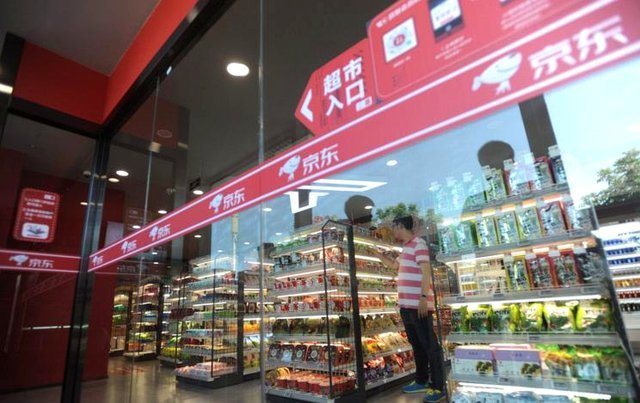
对于商家而言,“京东便利店白条取现”的推出为其提供了额外的资金支持渠道。通过与京东的合作,小商家可以获得更灵活的资金周转方式,有助于缓解短期内的资金压力。同时,这种合作模式也有助于提升店铺的客流量和交易额,促进销售额的增长。
总体来看,京东便利店白条取现模式既满足了消费者的多样化支付需求,也促进了线下零售业的发展。随着技术的进步和服务质量的不断提升,此类创新模式在未来可能会有更广泛的应用和发展空间。
相关文章
微信分付取现商家收费全解析
微信分付取现商家的收费机制建立在多重费率模型之上,核心逻辑围绕交易分润与资金成本展开。商家接入分付取现功能后,需承担基础费率与附加费用两大部分。基础费率通常为交易金额的0.6%-1.2%,具体取决于商...
微信分付额度能提现吗
微信分付作为腾讯旗下信用支付工具,其资金流转机制与传统信用卡存在本质差异。该产品本质上是基于用户信用额度的消费分期服务,资金来源于合作金融机构而非用户自有账户。从技术架构看,分付额度仅能用于线上线下消...
拍拍贷借款:方便吗?靠谱吗?
近年来,网络借贷平台迅猛发展,拍拍贷作为其中的代表之一,在借贷市场中占据了一席之地。从用户的角度来看,“拍拍贷借钱怎么样”这个问题值得深入探讨。 首先,拍拍贷提供了便捷的服务流程和多样化的借款产品...
 ">
">
得物现金账户的提现机制本质上是平台资金流转的核心环节,其设计逻辑与用户行为数据深度绑定。平台通过动态调整提现规则,将用户活跃度、交易频次与资金流动形成闭环。例如,高频交易用户可能获得更宽松的提现限额,...
分期额度:变现新玩法
分期额度的变现逻辑本质上是将金融工具的流动性转化为现实收益。当用户获得信用卡或消费贷的分期额度后,其价值不仅体现在消费能力上,更在于通过资金的时间价值实现增值。例如,将额度用于购买高流动性资产,如货币...
分期乐怎么变成商家
剥离单纯的金融中介色彩,分期乐向“商家”身份的演进,本质上是一场消费场景与信用额度的重构。它不再仅仅提供一个事后支付的工具,而是试图通过介入消费决策的前端,将预设的信用额度转化为可购买的实物或服务。这...