便荔卡包如何安全注销
数字化生存的本质在某种程度上是一场关于“减法”的博弈。当用户开始搜索“便荔卡包在哪里注销”时,这种行为并不单纯是对一个应用程序的使用终结,而是一种深层的数字脱钩过程。现代移动支付工具早已不再是简单的记账工具,它们承载着个人信用、消费习惯乃至碎片化的身份信息。寻找注销入口的过程,本质上是在试图收回被分散在不同平台上的数字主权。这种“清理欲”背后,往往潜藏着对隐私安全、资金管理效率提升以及应对冗余金融节点的理性考量,因此,理解注销的逻辑远比找到那个按钮更具意义。
在技术路径的设计上,便荔卡包这类工具的注销入口通常被安置在用户感知度较低的深层菜单中,这既是出于用户留存的商业逻辑,也是为了防止误操作导致的资产损失。具体的寻找路径通常遵循“个人中心—账号安全—注销账户”这一层级递进的架构。你需要进入应用内的设置界面,穿透身份信息管理与支付设置等多重屏障,才能抵达最终的指令区。值得注意的是,部分版本的入口可能隐匿在“帮助与反馈”或“隐私政策说明”的末端,这种设计要求用户具备一定的逻辑推导能力,而非仅仅依赖直觉式的点击。
然而,按下注销键前的清算环节往往比寻找路径本身更为繁琐且关键。一个健康的金融账户状态是注销的前提条件,任何尚未结算的交易、残留的余额或处于待执行状态的自动扣款协议,都是阻碍注销流程完成的“技术路障”。在尝试注销前,必须确保卡包内的资金已通过转账或提现的方式实现归零,同时需要主动解除与第三方平台的代扣授权。这种清算过程实际上是对个人财务义务的一次全面审计,任何遗留的账务纠纷都可能导致注销申请被系统自动驳回,甚至引发后续的信用争议。
最后,必须意识到注销并非一个瞬间完成的真空事件,而是一个存在“冷静期”的程序化流程。大部分数字钱包在接收到注销指令后,会进入一段预设的冻结期,旨在为用户提供反悔的机会并观察是否有异常资金波动。这意味着,即使你完成了所有操作步骤,账户数据并不会立即从服务器中彻底抹除。从合规性与审计角度来看,平台仍需在法定期限内保留必要的交易底稿以应对监管要求。因此,真正的注销成功不应仅停留在App界面的消失,而应建立在对个人数字足迹清理完成后的确信感之上。
相关文章
花呗取现:全攻略与注意事项
花呗的现金提取功能,并非简单的“提取”的概念,而是更接近于“转账”或者“汇款”的操作,其背后蕴含着支付宝生态系统内的资金流动机制。用户并非直接从花呗账户中“取出”现金,而是将资金转移到银行卡账户,从而...
羊小咩额度提速攻略
羊小咩的购物额度调整,与其说是一项简单的操作,不如说是一场精密的策略游戏,玩家需要掌握账户行为规律,主动引导平台对自己的评估。平台的额度设定并非完全随机,而是基于对用户消费习惯、账户活跃度、交易金额及...
得物佳物分期额度提升技巧
提升得物“佳物分期”额度并非一蹴而就的过程,而是需要通过一系列的步骤和良好的信用积累来逐步实现。首先,了解影响分期额度的关键因素是至关重要的。一般来说,影响分期额度的因素包括用户的信用评分、还款记录、...
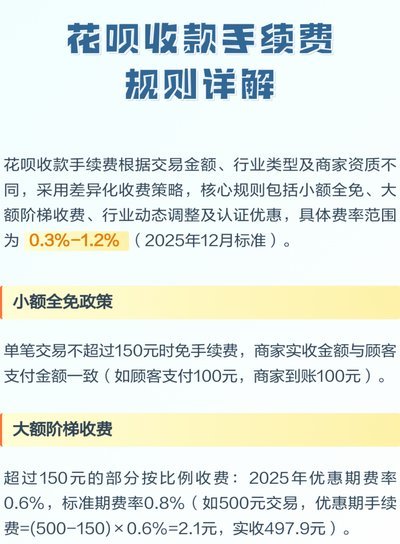
花呗套现手续费多少
在当今社会,线上支付已成为一种不可或缺的生活方式,而花呗则是众多消费者青睐的信用消费工具。作为一种由蚂蚁金服推出的金融服务产品,它以便捷的分期付款和免息期吸引着大量的用户群体。然而,在享受花呗带来的便...
分期额度:变现新玩法
分期额度的变现逻辑本质上是将金融工具的流动性转化为现实收益。当用户获得信用卡或消费贷的分期额度后,其价值不仅体现在消费能力上,更在于通过资金的时间价值实现增值。例如,将额度用于购买高流动性资产,如货币...
精细运营、创新模式
羊小咩分期的用户粘性与其对年轻消费群体的精准定位密不可分。该平台通过算法筛选出具备稳定消费习惯的用户群体,将分期额度与用户画像中的消费频次、支付场景深度绑定。例如针对美妆、数码等高频消费品类,系统会根...