分期乐:年轻人的信用支付新选择
分期乐并非传统意义上的借贷工具,而是连接消费场景与资金流的核心枢纽。它诞生于电商红利期,最初瞄准年轻人对数码产品的即时需求,逐渐演变为涵盖美妆、生活服务等多元化领域的信用支付体系。这种模式打破了银行信...
分期乐额度变现?知其然需了解
分期乐作为一个广受年轻用户欢迎的消费信贷平台,其核心优势在于为用户提供灵活多样的借贷服务。然而,在众多功能中,“额度”这一概念往往成为用户的关注点之一。对于许多刚接触分期乐的新手而言,他们可能会产生疑...
如何在分期乐取消订单?
分期乐的取消流程需要系统性拆解,其核心矛盾在于用户对平台规则的不了解与服务商利益机制的冲突。取消操作本质上是对合同关系的终止,但平台往往通过技术手段设置多重门槛。例如部分用户反馈的"取消申请被系统驳回...
分期乐安全吗?风险揭秘
分期乐作为一种新兴的消费金融模式,凭借其“免息”、“无手续费”的宣传吸引了大量用户。然而,围绕其安全性的讨论从未停止。要评估分期乐平台的安全性,不能仅仅依赖其宣传语,而需要从多个维度进行深入剖析。首先...
分期乐3000额度能否“套现”?一次深度解读与风险提示
分期乐购物3000额度是否能套现,是一个容易引发误解的问题。表面上看,拥有额度意味着可以借到资金,似乎就能进行套现操作。然而,实际情况并非如此简单。 首先,需要明确的是“分期乐”的核心功能在于消费分...
分期乐额度提现快?全方位提升资金到账速度的攻略
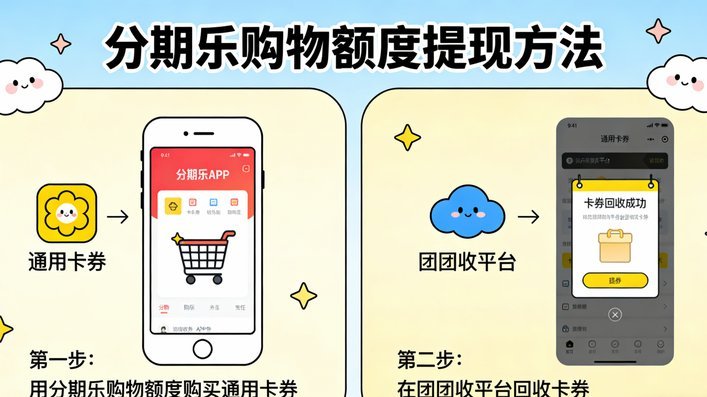
随着金融科技的发展,越来越多的年轻人选择通过分期平台来解决短期的资金需求问题。作为一款颇受年轻人欢迎的金融产品,“分期乐”凭借其灵活便捷的服务赢得了大量用户的青睐。然而,在使用过程中,不少人对于如何快...
分期乐分公司布局揭秘
分期乐的分公司布局并非传统金融机构的网点式扩张,而更倾向于以技术驱动的区域服务中心与合作机构的融合模式。最初,分期乐侧重于与电商平台、线下零售商的深度绑定,通过API接口嵌入分期支付功能实现用户触达。...
分期乐微信营销新出路
分期乐与微信的连接远不止于简单的公众号关注或小程序入口,而是一种深度的场景融合与用户体验重塑。早期,分期乐利用微信公众号进行内容营销,推送消费攻略和优惠活动,试图通过信息流触达潜在用户。然而,这种模式...
分期乐新时代取现在
分期乐在当前金融环境下,其“取现在”的价值已经发生了显著的转变。最初,分期乐作为一种消费分期服务,主要面向年轻群体,满足他们对高价值商品(如手机、数码产品)的即时拥有需求,以缓解一次性支付压力。这种模...
分期乐额度不能取现?这样用更划算
分期乐的购物可用额度并非传统的银行信用卡透支,其运作模式更接近于一种消费信贷服务。因此,直接“取现”的概念并不适用。用户无法像信用卡那样通过ATM直接提取分期乐额度。其核心在于购物消费后,通过分期付款...