花呗取现:安全吗?风险在哪?
花呗的“免息”借款模式,其本质是将消费能力与短期信贷连接,为用户提供了一种便捷的支付方式。然而,将目光聚焦于“安全”,尤其是在考虑“花呗取现有风险”时,需要避免陷入简单的“好坏二元论”。实际上,花呗本身并非固有风险来源,而是依托蚂蚁集团的生态体系运作,其潜在风险源于用户行为和整个金融环境的变化。从数据层面分析,高频次的消费和借款行为,以及用户对快速消费体验的追求,已经成为花呗模式的常态。这种模式的安全性很大程度上依赖于用户自身的风险意识和理性消费能力。若用户过度依赖花呗进行不必要的消费,或者未能按时还款,则容易陷入债务困境,进而产生相应的金融风险——例如逾期、违约,甚至被催收机构追讨。更重要的是,用户的信用等级会受到影响,未来获得贷款或信用卡等金融服务的难度也会增加。
要理解花呗取现的风险,需要具体分析其背后运作机制。花呗的“免息”并非真的没有成本,而是通过收取一定比例的服务费、交易手续费等方式进行盈利。这些费用虽然用户可能不易察觉,但累积起来也占据了相当一部分资金。更关键的是,花呗的风险管理体系与传统银行贷款有本质区别。传统银行会对借款人的还款能力、信用记录、资产状况等进行全面评估,以确定贷款利率和额度。而花呗则更多依赖于用户在蚂蚁金融生态中的消费数据,以及芝麻信用评分等非传统信用指标进行风险评估。这种模式的优势在于其快速、便捷,但也意味着风险评估更加依赖用户的行为习惯和消费记录。因此,频繁使用花呗取现,特别是当还款压力较大时,会直接影响芝麻信用评分,进而可能导致更高的贷款利率或者无法获得进一步的信贷服务。
此外,“安全”这个概念本身也需要细化考量。花呗取现的风险并非仅仅来自平台本身,更来自于宏观经济环境和监管政策的变化。例如,如果国家对消费金融行业实施更加严格的监管措施,如限制免息借款、提高催收成本等,都可能直接影响花呗的业务模式,从而增加用户的潜在风险。同时,金融市场的不确定性也增加了用户违约的可能性。在疫情冲击下,许多企业和个人面临收入下降或失业风险,导致还款能力减弱,进而引发花呗逾期和违约事件。因此,评估花贝取现的风险,需要将宏观经济形势、监管政策变化以及自身财务状况等因素综合考虑。
最后,花贝取现风险并非不可避免,而是可以通过积极主动的管理来降低。用户应建立明确的消费计划,避免过度依赖花呗;定期检查账户余额和还款计划,确保按时足额还款;提高自身的金融素养,了解花呗的使用规则和潜在风险;并根据自身实际情况,合理规划借款额度,避免透支。 此外,用户应关注蚂蚁集团发布的风险提示和安全指南,及时了解最新的监管政策和风控措施。只有通过用户的理性消费、良好的还款习惯以及对自身财务状况的有效管理,才能最大程度地降低花呗取现带来的潜在风险,并真正享受到其便捷支付的优势。
相关文章
微信分付取现商家收费全解析
微信分付取现商家的收费机制建立在多重费率模型之上,核心逻辑围绕交易分润与资金成本展开。商家接入分付取现功能后,需承担基础费率与附加费用两大部分。基础费率通常为交易金额的0.6%-1.2%,具体取决于商...
携程拿去花提现商家,资金如何处理?
近年来,携程推出的拿去花服务因其便捷性和灵活性而受到了消费者的欢迎。拿去花是携程金融推出的一款信用支付工具,用户可以通过积累的信用额度进行消费支付,无需现金。然而,对于部分用户而言,他们可能更倾向于通...
三步激活你的消费力
当提及“但是有额度怎么办”时,这句话往往出现在消费金融领域,指用户虽然拥有借款额度,但并不知道如何使用或者怎样合理规划这笔额度。首先,我们要明确理解这个“额度”的概念及其背后的逻辑。 ### 如何激...
拿去花自助操作指南
《自行操作“拿去花”——解锁消费新方式》 “拿去花”,这是一款由平台提供的创新消费信贷产品,允许用户先享受商品或服务后支付。然而,对于初使用者而言,“如何自行操作拿去花”可能是个谜团。实际上,通过明...
花呗商家如何实现提现成本最小化?掌握这些优化技巧
了解花呗商家提现的免费方式,首先要从理解花呗的基本运作模式开始。花呗是一种提供先消费后付款的服务,商家通过与蚂蚁金服合作,可以为消费者提供赊账消费的便利。商家收到的款项通常会在一定时间内结算给商家,这...
花呗转出背后的金融猫腻
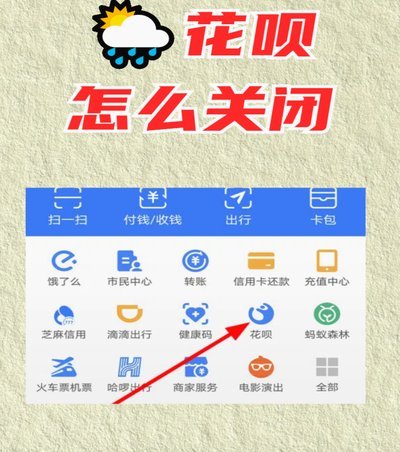
花呗转出背后的金融逻辑,绝非简单的资金划转,它本质上是消费信贷循环系统试图实现一次跨周期、跨维度的现金流回笼。当用户发起转出操作时,其核心诉求并非仅为将电子化的账面余额变现,而是寻求一种即时、低摩擦的...