微信分期在哪里套现啊
“微信分期在哪里套现啊”这个问题,在网络金融和高频交易领域,早已不是新鲜名词,但其背后蕴含的风险和潜在机制,却需要我们进行冷静而深入的分析。简单粗暴的“套现”思路,往往会导致账号被封禁、资金被冻结,甚至触犯法律。问题的关键不在于“在哪里”,而在于如何理解微信分期平台的运作逻辑,以及如何利用这些逻辑,在风险可控的前提下,实现资金的流动和增值。目前,流行的“套现”模式,大多基于对分期平台的信用评估和资金流动的模拟理解。有些群体通过短线操作,利用分期平台的资金流向,在小幅波动中进行买卖,试图获取利润。但这种模式的成功率极低,其主要原因在于,微信分期平台的资金流动,本身就并非自由流动,而是受到严格的监管和限制。平台会根据用户的信用等级、消费习惯和交易行为,对资金进行分配和控制,因此,试图通过频繁的交易来“套现”,往往会触发平台的风险预警,最终导致账号被限流或冻结。
更进一步的理解,需要认识到“微信分期”本质上是一种消费信贷产品,其核心逻辑是用户在一定期限内,通过小额贷款消费,并在还款过程中产生一定的利息。利用这种逻辑进行“套现”,需要找到一种机制,将分期资金转化为可交易的资产,并利用市场波动进行盈利。目前比较有潜力的方向,在于利用分期资金进行小额投资,例如参与一些高频交易的基金产品、数字货币等。但这种模式同样存在巨大的风险,因为任何投资都无法保证盈利,而微信分期资金的流动性受到严格限制,因此,利用分期资金进行投资,需要审慎评估风险,做好止损准备。更重要的是,投资者需要具备一定的金融知识和交易经验,不能盲目跟风,更不能贪婪。
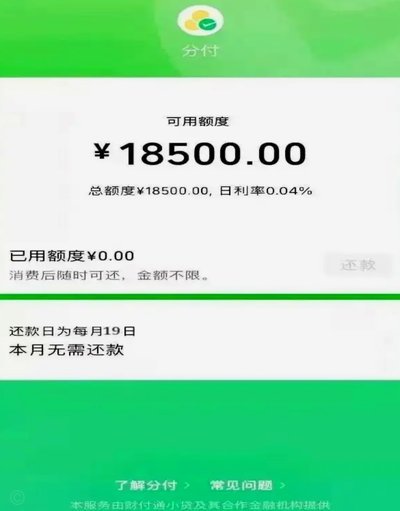
值得注意的是,“套现”思路往往忽略了微信分期平台的监管机制和风控措施。微信平台本身对金融业务的监管要求非常严格,会定期对用户的交易行为进行监控,一旦发现异常,就会采取相应的措施,例如限流、冻结资金等。因此,试图通过复杂的套现模式来规避监管,往往是自食恶果。更重要的是,这种模式容易滋生欺诈行为,例如虚假交易、洗钱等,因此,投资者需要保持警惕,避免被不法分子利用。
未来,微信分期平台的发展方向,很可能将更加注重风险控制和合规经营。平台可能会推出更加完善的风险管理系统,例如信用评估升级、交易限制、资金监控等,以降低违规操作的风险。同时,平台也可能会加强与监管部门的沟通和合作,共同维护金融市场的稳定和健康发展。因此,投资者应该关注平台的最新动态,了解平台的风险管理措施,并根据自身的风险承受能力,制定合理的投资策略。与其试图通过“套现”来获取高额回报,不如学习如何利用分期平台的特性,实现资金的稳健增值。
相关文章
白条额度变动,商家真的能看到吗?深度解析用户隐私安全
近期,有关于“白条取出额度商家平台能看见吗”的话题引起了广泛讨论。白条是蚂蚁金服推出的一款消费信贷产品,它允许用户在线上购物时先消费后还款,并提供灵活的分期付款方式。对于这一问题的回答需要从技术和操作...
白条额度商家知晓吗?平台“看”得到!
白条取出额度,作为一种消费信贷工具,其与商家平台的关联度一直是用户关注的焦点。问题的答案并非简单的“能”或“不能”,而是存在多层次的复杂性。平台(例如京东)掌握着白条账户的核心数据,包括用户的信用评分...
揭秘微信分付额度提升的正确方式
微信分付作为腾讯生态内的信用支付工具,其底层逻辑与传统消费信贷存在本质差异。平台通过用户消费数据、社交关系链和支付行为构建动态信用模型,而非单纯依赖征信报告。这种机制使得分付的额度评估更依赖于日常使用...
羊小咩额度提速攻略
羊小咩的购物额度调整,与其说是一项简单的操作,不如说是一场精密的策略游戏,玩家需要掌握账户行为规律,主动引导平台对自己的评估。平台的额度设定并非完全随机,而是基于对用户消费习惯、账户活跃度、交易金额及...
微粒贷为何打开是分期乐?
近年来,随着金融科技的飞速发展,越来越多的人群开始接触到线上借贷产品。其中,“微粒贷”与“分期乐”这两个平台的名字在市场上频繁出现,但它们的服务范畴和目标群体各有不同。用户在使用过程中可能会遇到困惑:...
白条额度变动背后的风险之道
白条的额度分配机制本质上是平台对用户信用风险的量化评估。通过算法模型对消费频率、还款周期、账单金额等维度进行交叉验证,系统会动态调整授信额度。值得注意的是,平台并非简单依赖历史数据,而是通过实时行为捕...