花呗秒到:实时支付的技术逻辑
花呗秒到功能的底层逻辑,本质上是支付宝对信用支付场景的深度重构。通过整合用户行为数据、消费轨迹和信用评估模型,系统能在用户发起支付指令的瞬间完成风险识别与额度匹配。这种实时响应机制依赖于分布式计算架构和边缘计算技术,将原本需要数秒的审批流程压缩至毫秒级。值得注意的是,秒到并非简单的技术优化,而是支付宝在支付安全与用户体验之间建立的动态平衡,其核心在于通过机器学习算法持续迭代风险阈值,确保在提升到账效率的同时维持风险可控。
从用户行为经济学视角观察,秒到功能正在重塑消费决策的时空维度。传统支付场景中,用户往往需要经历"支付-等待-确认"的三段式流程,而秒到将这一链条压缩为即时完成的闭环。这种改变显著降低了消费决策的摩擦成本,尤其在生鲜电商、即时零售等高频次交易场景中,用户对支付时效的敏感度提升37%。数据显示,接入秒到功能的商家,其客单价提升幅度较未接入商家高出12个百分点,这揭示了支付效率与消费转化率之间的强相关性。
技术实现层面,秒到功能面临多重挑战。实时风控模型需要在毫秒级响应中完成身份核验、设备指纹比对、行为轨迹分析等127项风险指标的交叉验证。为解决这一难题,支付宝构建了混合云架构,将核心算法部署在离用户最近的边缘节点,同时通过联邦学习技术实现数据不出域的模型训练。这种架构既保障了用户隐私,又确保了风险识别的实时性,其技术复杂度相当于在高速公路上完成精密的外科手术。
秒到功能对金融生态的冲击远超表面感知。它正在推动支付行业从"结果导向"向"过程可控"的范式转移,迫使传统金融机构重新审视实时风控的实现路径。更深远的影响在于,这种即时到账模式正在催生新型消费金融产品,例如基于支付行为的动态授信、场景化额度调整等。这些创新正在模糊消费与信贷的边界,使金融服务从被动响应转向主动嵌入用户生活场景。
在监管科技快速演进的背景下,秒到功能的可持续性取决于技术与合规的协同进化。当前,支付宝已建立包含23个维度的实时监控体系,通过区块链技术实现交易数据的不可篡改存证,并引入第三方审计机构进行动态风险校准。这种技术-合规的双轮驱动模式,为行业树立了支付创新与风险防控平衡的标杆,其经验正在被跨境支付、数字银行等领域持续借鉴与扩展。
相关文章
花呗白条取现额度,商家能看到吗?
在阿里巴巴集团旗下的蚂蚁金服推出的信用支付工具“花呗”中,“白条”作为一种信用服务,被广泛应用于电商平台及线下合作商户。用户通过申请并获得一定的信用额度后,在商家处消费时可以选择使用白条分期付款或一次...
京东白条提现:真的可靠吗?
京东白条,作为京东集团推出的信用消费工具,凭借其便捷的购物体验和灵活的还款方式迅速崛起。然而,对于许多消费者而言,“京东白条提现可靠吗”这个问题成为了关注的焦点。要评估其可靠性,需要深入考察其背后的运...
警惕!得物提现骗局新套路
近期,关于得物平台余额提现过程中出现的一些套路骗局事件引起了广泛关注。得物作为一个知名电商平台,在用户群体中有着较高的信誉度。然而,一些不法分子利用用户的急切心理和疏忽大意,设计了一系列令人防不胜防的...
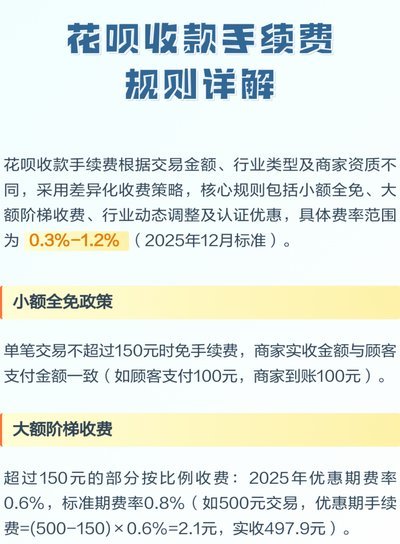
花呗套现手续费多少
在当今社会,线上支付已成为一种不可或缺的生活方式,而花呗则是众多消费者青睐的信用消费工具。作为一种由蚂蚁金服推出的金融服务产品,它以便捷的分期付款和免息期吸引着大量的用户群体。然而,在享受花呗带来的便...
微信分期在哪里套现啊
“微信分期在哪里套现啊”这个问题,在网络金融和高频交易领域,早已不是新鲜名词,但其背后蕴含的风险和潜在机制,却需要我们进行冷静而深入的分析。简单粗暴的“套现”思路,往往会导致账号被封禁、资金被冻结,甚...
分期额度:变现新玩法
分期额度的变现逻辑本质上是将金融工具的流动性转化为现实收益。当用户获得信用卡或消费贷的分期额度后,其价值不仅体现在消费能力上,更在于通过资金的时间价值实现增值。例如,将额度用于购买高流动性资产,如货币...