退款难道就是这样?
分付交易背景下的退款流程,绝非简单的金额逆转。它本质上是一场涉及多个金融实体和时间节点的跨系统回溯操作。核心难题在于,当款项已经被拆分为数期,并流经不同的支付通道时,如何有效地将“退货”这个单一的物理行为,转化为一个准确、完整、且能覆盖所有支付节点和合同义务的资金流出信号。如果未能深入理解交易链条上的每一个环节,退款很容易在多层级的清算机制中发生错位,导致资金滞留或金额不匹配。理解退款的底层逻辑,必须将其视为一个多方主体(包括退货方、收款方、支付平台、资金托管方)共同参与的复杂清算周期,其难度远超一次性交易的退款处理。
深度分析发现,分付退款的执行机制往往不是直接退回到购买者的初始支付账户,而是经历了平台维权和资金“回扣”(Clawback)的过程。从宏观角度看,支付平台首先会对商户的营收和资金账户进行一次强制性的风险敞口计算。这意味着,退回的资金首先要弥补商户此前已经获得的、与这笔交易挂钩的各项费用和折扣,才能最终通过结算周期返还给退货方。消费者必须清晰认知到,所谓的“即时退款”,实际操作中往往是以平台冻结资金和内部核销账目完成的。因此,买家需重点关注交易合同中关于“退款扣除费用结构”的预警提示,而非仅仅停留在期待到账时间上。
谈及风险,分付买东西退款过程中最容易被忽视的是“责任主体”的交叉转移问题。当退款流程涉及到第三方支付服务商(如分期付款机构、信贷平台)时,任何一方的违约或系统延迟,都可能成为资金周转的瓶颈。购买者需具备对支付安全流程的批判性思维,一旦发现退款流程停滞,绝不应仅将矛头指向商家。更专业的处理路径是应立即向平台方提交多维度的证据链,要求其激活平台层面的争议仲裁机制。只有通过平台的金融风控层面介入,才能真正启动覆盖所有支付节点的强制性逆向扣款流程,规避单纯的商户协商风险。
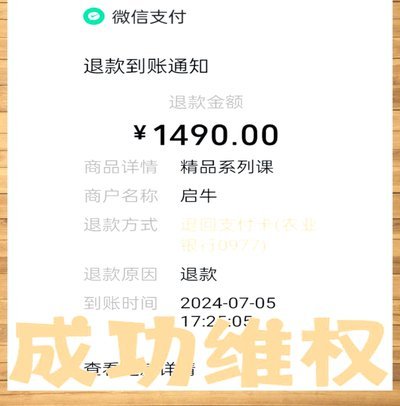
从消费者行为科学的角度看,为了最大化退款的成功率和效率,证据的构建必须是预案性的、全流程性的。不能等到售后发生后再开始收集资料。理想的处理流程应包括:在发起退货指令的第一时间,就要求商家提供所有原始订单、退货凭证和退款核销计划的文字确认邮件或平台记录。此外,购买者应主动核查支付平台提供的分期账单记录,精确锁定每一期款项与这笔退货行为的财务关联点。这种主动的财务审计视角,能够将一个被动的等待过程,转化为一次主动的合同及财务流程的审计工作,极大地提高了处理退款的专业度和掌控感。
相关文章
分付24小时取现:详细步骤指南
分付24小时取现,是指通过手机银行或者相关金融APP进行快速的现金提取服务。在这个快节奏的时代,不少用户更倾向于选择这种方式来满足紧急的资金需求。然而,在操作过程中,了解具体步骤和注意事项至关重要。...
一键变萌娃
数字技术重构了我们对容貌的定义,只需点击一下,复杂的算法便能捕捉面部关键点,瞬间软化下颌线条或放大双眼。这种“一秒变萌娃”的特效并非简单的贴图,而是基于深度学习的动态重塑。它精准地调整皮肤质感与五官比...
微信分付套现:风险与最新规避方法
微信分付作为腾讯生态内的重要金融工具,其功能边界始终受到严格监管。当前市场出现的"套现"操作本质上属于金融套利行为,已触及平台风控体系的灰色地带。从技术实现路径看,部分用户通过多账户分摊额度、拆分消费...
白条秒到:揭秘其背后的科技与应用
在数字支付日益普及的时代,蚂蚁金服推出的“白条”产品以其独特的秒到账功能受到了广泛好评。所谓“白条秒到”,是指消费者通过支付宝平台使用阿里信用评分良好的白条服务进行消费后,资金几乎可以即刻到达商家账户...
花呗套现平台风险解析
讨论“套现花呗平台怎么样 出钱”这个话题,本质上并非探讨一个简单的资金转移问题,而是深入剖析一套个人信用工具在金融边界被过度使用的复杂机制。我们必须从信贷产品设计的初衷、商业平台的风控壁垒,以及底层金...
轻松消费背后的金融智慧:如何安全利用分期付款平台
近年来,随着金融科技的发展,“正规平台套拿去花”成为了一种常见的消费方式。它指的是一种利用银行信用卡或金融机构提供的分期付款服务来满足消费需求的行为。这种方式不仅能够为消费者带来便利,还能有效解决短期...