花呗利息计算全解析
资金的成本本质上是一种时间差的折现,而不是一个固定比例的摊销费用。当你选择将消费款项延迟到下一个周期支付时,本质上你购买的是一笔短期透支的资金。因此,花呗利息的计算核心,不是基于你的总消费额,而是紧密围绕“未结清本金”和“未结清天数”这两个变量建立的日计息机制。系统首先锁定的是你在整个周期内未能偿还的每一笔剩余本金余额。随后,该未结清的本金余额,将根据设定的年化利率(APR)进行摊算,进而推导出每日需计入的利息费用。这种计息模式,避免了按照全额本金计算周期利息,确保了每一天产生的利息成本,都是基于当下你账面账面上实际负债的动态余额,这是理解成本计算模型的第一道关键屏障。
深入分析日计息的数学模型,你会发现它实质上是一个基于复利效应的线性累积过程。首先,厂商会公布一个年化利率(例如年利率X%),这是一个年度参考指标。但实际支付的费用却是每日复利的累加体。其简化计算逻辑可以概括为:每日利息 = 未结清本金余额 $\times$ 年化利率 $\div$ 365天。关键在于“未结清本金余额”并非恒定的,而是随着你的每一次消费、每一次还款,每天都在发生变化。当你在周期初有大额消费,本金余额最高时,你承担的每日利息压力是最大的;而每当进行一次足额还款,降低了本金基数,即便尚未结束周期,每日利息的计费基数也会随之下降,从而呈现出非线性的成本递减特征。
理解花呗利息的计算,还必须切入到资金成本的构成维度,避免将计息成本与潜在的其他费用混淆。利息本身只代表的是时间成本,即资金占用成本。但用户在透支和还款流程中,还需要关注行为成本和维护成本。例如,如果出现超过约定周期的逾期,系统会触发的不仅仅是原定利息,更会附加违约金和滞纳金。这些滞纳金通常是非按比例计算的,而是基于合同设定的固定罚款机制。因此,用户必须将“实际利息”、“违约金”、“管理费”等多个成本要素拆解开来审视。任何试图用单一的利率比例去概括全部支出,都是对资金成本结构的不完整认知。
因此,最高效的资金管理策略,核心就建立在对上述日计息机制的掌握之上。从模型层面看,支付周期越短,本金余额未维持长时间高位,利息总成本自然越低。如果存在大额的必须消费,利用资金的周转周期进行分摊支付,可以有效降低在某一时间段内维持的高峰本金水平,从而平均分散每日的利息压力。反之,如果习惯于在临近还款日才进行小额补零式还款,虽然降低了账面本金,但如果这个动作与消费行为没有有效匹配,仍可能让本金基数反复波动,导致利息成本缺乏可预测性。掌握这一点,才能将支付周期视为一个可以主动优化的金融风控过程。
相关文章
携程拿去花借款能提现吗?真相揭秘
近年来,携程旅行的“拿去花”服务备受用户关注。作为一款为用户提供便捷借款渠道的产品,“拿去花”旨在帮助用户解决旅行中的临时资金需求。那么,旅客们关心的问题来了:在“拿去花”的授信额度内借取的资金是否能...
警惕!得物提现骗局新套路
近期,关于得物平台余额提现过程中出现的一些套路骗局事件引起了广泛关注。得物作为一个知名电商平台,在用户群体中有着较高的信誉度。然而,一些不法分子利用用户的急切心理和疏忽大意,设计了一系列令人防不胜防的...
分期乐官网电话:如何联系在线客服?
提到“分期乐”,这是一个专注于年轻消费者的互联网消费金融服务平台。它不仅提供商品分期购物的服务,还通过大数据和人工智能技术为用户提供精准的个性化服务。然而,当用户在遇到问题或需要咨询时,“分期乐是什么...
 ">
">
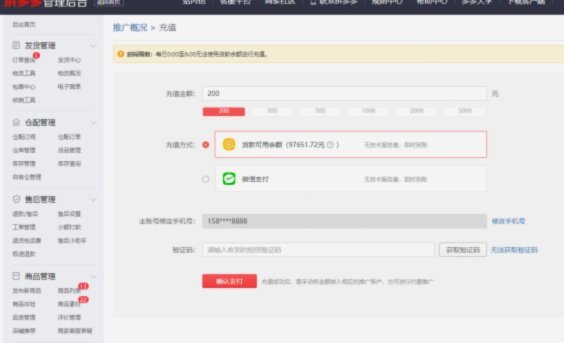
得物现金账户的提现机制本质上是平台资金流转的核心环节,其设计逻辑与用户行为数据深度绑定。平台通过动态调整提现规则,将用户活跃度、交易频次与资金流动形成闭环。例如,高频交易用户可能获得更宽松的提现限额,...
微信分期在哪里套现啊
“微信分期在哪里套现啊”这个问题,在网络金融和高频交易领域,早已不是新鲜名词,但其背后蕴含的风险和潜在机制,却需要我们进行冷静而深入的分析。简单粗暴的“套现”思路,往往会导致账号被封禁、资金被冻结,甚...
微信分付套现到底安不安全?
微信分付作为一种便捷的支付工具,其背后的安全性和可能带来的影响一直是用户关注的重点。从技术安全角度来看,腾讯公司对微信分付采取了多重加密技术和风控措施,以确保用户的资金和个人信息安全不被泄露或滥用。此...