分期乐是种什么业务?
分期乐的行业定位始终围绕消费金融与电商平台的交叉地带展开,其本质是通过技术手段重构传统零售中的支付链条。作为持牌消费金融公司,它既承担着资金方的放贷责任,又扮演着商户端的流量入口角色。这种双重属性使其...
分期乐咋了
分期乐的困境折射出消费金融行业的结构性矛盾。当"花呗""借呗"等平台通过算法精准捕获用户消费欲望时,分期乐却陷入流量枯竭的困局。这种差异源于平台对用户行为的深层认知偏差——过度依赖校园场景的流量红利,...
分期乐的总部在哪里?
分期乐的注册地与总部位置始终与其业务布局紧密关联。作为一家深耕消费金融领域的平台,其工商登记信息显示公司成立于深圳,这一选择与华南地区在金融科技领域的集聚效应直接相关。深圳作为中国改革开放的前沿阵地,...
分期乐公司总部在哪里
分期乐总部的地理坐标锁定在武汉光谷金融港,这一选址并非偶然。武汉作为华中地区核心城市,其交通枢纽属性与数字经济基础设施形成双重支撑。光谷片区聚集了超过200家互联网企业,形成完整的金融科技生态链,这与...
分期乐与微信:深度连接新机遇
分期乐与微信的连接,并非单纯的账号绑定,而是一系列权限赋能与数据交互的综合体现。初期的连接主要围绕营销获客展开,通过微信公众号或小程序导流至分期乐平台,利用微信生态内的社群分享和用户裂变加速用户增长。...
分期乐分公司布局揭秘
分期乐的分公司布局并非传统金融机构的网点式扩张,而更倾向于以技术驱动的区域服务中心与合作机构的融合模式。最初,分期乐侧重于与电商平台、线下零售商的深度绑定,通过API接口嵌入分期支付功能实现用户触达。...
分期乐微信营销新出路
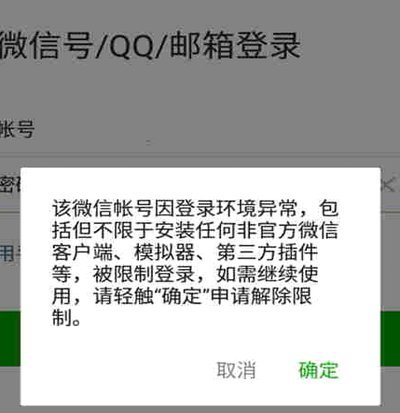
分期乐与微信的连接远不止于简单的公众号关注或小程序入口,而是一种深度的场景融合与用户体验重塑。早期,分期乐利用微信公众号进行内容营销,推送消费攻略和优惠活动,试图通过信息流触达潜在用户。然而,这种模式...
分期乐额度变动?别闹了
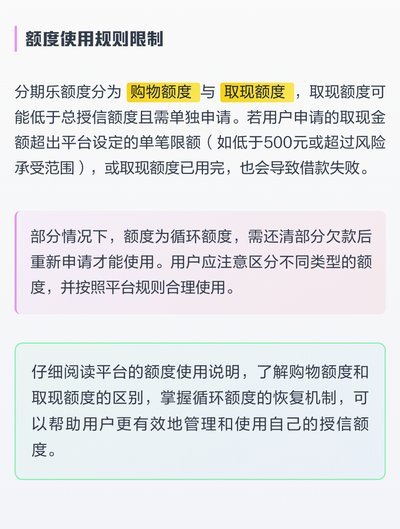
额度看似唾手可得,实际使用却受制于一套复杂且动态的金融风控体系。用户认为“有额度就一定能用”,这种直觉误解了信用卡的本质:它卖的不是一个固定的数字,而是银行基于模型运行后判断出的、在特定时间点的可承受...
分期乐套现3000能退款吗?
分期乐,作为一个提供消费分期的平台,其套现行为一直备受关注。关于3000元是否可以退款,问题远非简单的“是”或“否”能够概括。首先,需要明确的是,分期乐本身并不鼓励亦不支持将分期购入商品进行二手转卖或...
分期乐总部位于深圳,隶属哪家公司?
分期乐是位于中国的一家金融科技公司,隶属于深圳市快乐购物股份有限公司。该公司成立于2014年,总部设在深圳南山区,依托于强大的技术研发能力和丰富的产品线,在行业内迅速崛起。深圳作为中国的经济和科技中心...