分期乐是种什么业务?
分期乐的行业定位始终围绕消费金融与电商平台的交叉地带展开,其本质是通过技术手段重构传统零售中的支付链条。作为持牌消费金融公司,它既承担着资金方的放贷责任,又扮演着商户端的流量入口角色。这种双重属性使其...
分期乐咋了
分期乐的困境折射出消费金融行业的结构性矛盾。当"花呗""借呗"等平台通过算法精准捕获用户消费欲望时,分期乐却陷入流量枯竭的困局。这种差异源于平台对用户行为的深层认知偏差——过度依赖校园场景的流量红利,...
分期乐取现背后的高风险陷阱
分期乐取现服务在消费金融生态中呈现的高风险特征,实则源于平台与小微商户间深层次的供需错位。商家通过分期乐申请取现时,表面是快速周转资金的便利,但平台的快速放款机制往往导致资金流动性被过度放大。许多商户...
分期乐怎么协商延期还款
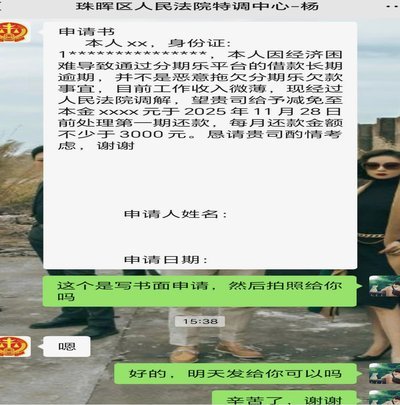
在面对分期乐的还款压力时,协商延期还款是一个常见的解决途径。然而,这一过程并非简单地提出请求,而是需要系统性地规划和执行。以下将从准备阶段、沟通技巧以及后续跟进三个方面,深入探讨如何有效地与分期乐达成...
分期乐套现:费用怎么算?
“分期乐的‘多少点’"这一概念往往源于用户对还款成本的直观误解,这并非基于信用卡取现功能的定价体系,而是依托借款金额与时间周期计算的年化利率或月费率。平台在协议中明确标注的费用结构决定了实际资金成本,...
分期乐有额度为何取不了?
当用户面对“分期乐有额度但无法提取”的困境时,往往会产生诸多疑惑和不解。在这种情况下,需要首先明确的是,并非所有的原因都与用户的信用记录不佳有关。很多时候,问题的根源可能在于系统判定风险因素、近期频繁...
分期乐安全吗?风险揭秘
分期乐作为一种新兴的消费金融模式,凭借其“免息”、“无手续费”的宣传吸引了大量用户。然而,围绕其安全性的讨论从未停止。要评估分期乐平台的安全性,不能仅仅依赖其宣传语,而需要从多个维度进行深入剖析。首先...
分期乐分公司布局揭秘
分期乐的分公司布局并非传统金融机构的网点式扩张,而更倾向于以技术驱动的区域服务中心与合作机构的融合模式。最初,分期乐侧重于与电商平台、线下零售商的深度绑定,通过API接口嵌入分期支付功能实现用户触达。...
分期乐套现3000能退款吗?
分期乐,作为一个提供消费分期的平台,其套现行为一直备受关注。关于3000元是否可以退款,问题远非简单的“是”或“否”能够概括。首先,需要明确的是,分期乐本身并不鼓励亦不支持将分期购入商品进行二手转卖或...
分期乐到底是消费工具还是贷款平台?深度解读其定位和风险点
分期乐,这个名字对于许多年轻人来说并不陌生。它是一款提供小额消费信贷服务的应用程序,在用户群体中具有较高的知名度和影响力。然而,当人们谈论到它的定位时,往往会提出一个核心问题:“分期乐属于贷款平台吗?...