微信分付能实现即时现金提现吗?
“微信分付能不能一次刷出来现金”这个问题,看似玩笑般,实则触及了数字支付生态下的核心逻辑与潜在风险。要理解这个问题的复杂性,首先需要明确“一次刷出来现金”意味着什么。它不仅仅是资金的直接转移,更指向了一种理想化的、无需中间环节的交易模式。在传统支付体系中,资金流动经历了银行、支付平台等多个环节,存在延迟、手续费、安全风险等问题。微信分付的崛起,正是为了打破这些壁垒,实现更快速、便捷的资金结算。然而,这种理想化也存在现实的限制。微信支付的架构设计依赖于其庞大的用户规模和支付生态,而“一次刷出来现金”则需要完全移除这些中间环节,需要一个可以直接连接交易双方,并进行实时结算的底层系统。这在技术上和运营上都提出了巨大的挑战。目前,微信分付更多的是一种分批支付、基于账户余额结算的方式,虽然效率有所提升,但仍然离真正的“一次刷出来现金”还很远。
更深层次的思考,在于微信支付自身的商业模式。微信支付的盈利模式主要依赖于商户手续费、流量变现等方式,而“一次刷出来现金”的实现,完全消除了这些盈利途径。如果真的能够实现“一次刷出来现金”,那么微信支付的商业价值将大幅缩水。因此,微信支付必然会设置一些机制来限制这种模式的普及。例如,可能需要对交易额、交易频率等进行限制,或者在交易中引入一些手续费。同时,技术上也很难完全实现“一次刷出来现金”,因为在跨境支付、大额支付等场景下,仍然需要银行等金融机构进行监管和结算。微信支付的策略并非完全否定“一次刷出来现金”的可能性,而是将其作为一个探索性方向,用于优化用户体验和提升支付效率。
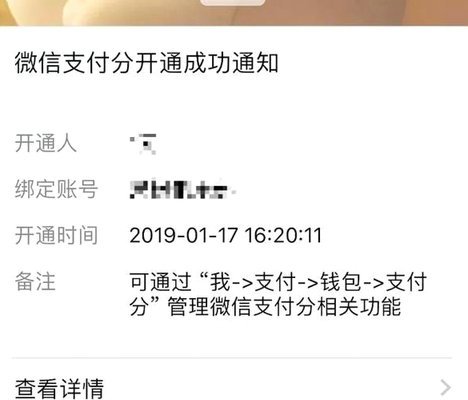
从风险管理的角度来看,“微信分付能不能一次刷出来现金”也带来了潜在的安全隐患。如果“一次刷出来现金”真的实现,那么交易双方之间的信任关系将变得更加重要。由于缺少银行等金融机构的监管,如果出现欺诈、盗刷等情况,将难以追溯和解决。此外,大规模的“一次刷出来现金”也可能导致网络拥堵、系统崩溃等问题。尤其是在高峰时段,大量交易同时进行,对微信支付的服务器和网络带宽提出了严峻的考验。因此,微信支付在探索“一次刷出来现金”的可能性时,必然会采取一些安全措施,例如实名认证、交易限额、风险控制等。
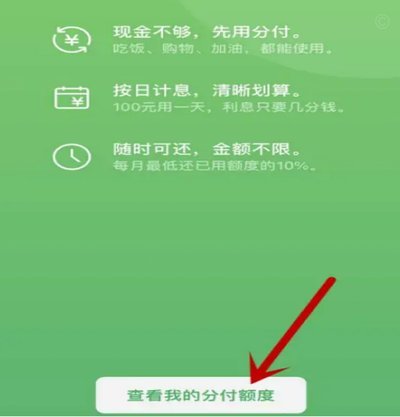
最终,“微信分付能不能一次刷出来现金”的实现,或许更像是一种持续的技术探索和生态演进过程。微信支付会不断地在技术、安全、监管等方面进行调整,以适应新的交易模式和用户需求。虽然“一次刷出来现金”的可能性较低,但它所带来的创新思维和技术进步,无疑将推动数字支付生态的进一步发展。微信支付的价值,不仅仅在于提供便捷的支付方式,更在于其持续的创新能力和对用户需求的深刻理解。未来,我们或许会看到更多基于微信支付的创新应用,但“一次刷出来现金”这个理想化的场景,可能更多的是一种愿景,而非最终的现实。
相关文章
鹿优选额度怎么提升
在当今金融领域,“鹿优选额度”作为一个关键指标,直接影响着用户的信用评估和融资能力。要最大化这一额度的利用效率,关键在于理解其背后的运作机制,并采取科学合理的策略。 首先,我们必须明确“鹿优选额度...
白条秒到:揭秘其背后的科技与应用
在数字支付日益普及的时代,蚂蚁金服推出的“白条”产品以其独特的秒到账功能受到了广泛好评。所谓“白条秒到”,是指消费者通过支付宝平台使用阿里信用评分良好的白条服务进行消费后,资金几乎可以即刻到达商家账户...
花呗套现风险:专业回收暗藏金融隐患
花呗作为信用支付工具,其额度被部分用户视为短期资金周转的途径。然而套现行为本质上是金融工具的滥用,涉及资金流动的灰色地带。当用户通过刷pos机或转卖方式提取信用额度时,实际上是在绕过平台风控机制,这种...
友邻优课:中小学在线课程口碑如何
友邻优课作为一家专注于在线教育的企业,近年来在市场上逐渐崭露头角。其最大的优势在于课程内容的丰富性和针对性,尤其是针对中小学阶段的学生,涵盖了从基础到进阶的各种学科知识,如语文、数学、英语等,并且根据...
得物立即变现如何重塑潮玩市场?
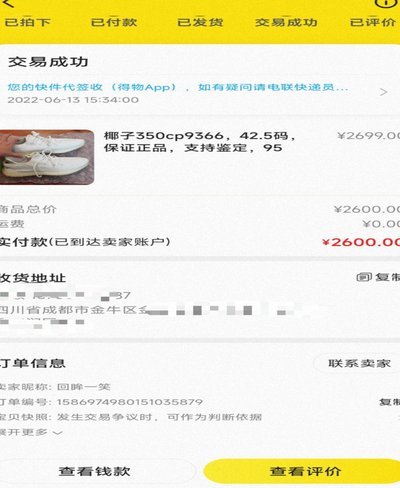
得物的立即变现模式本质上是对潮玩市场供需关系的重构。平台通过算法驱动的动态定价机制,将传统线下交易的议价权转化为数据模型中的实时匹配。这种模式在提升交易效率的同时,也模糊了商品价值的锚定标准。当一件限...
得物余额提现骗局揭秘
得物平台作为潮流消费领域的活跃参与者,其余额提现功能因便捷性吸引大量用户。但伴随功能普及,诈骗分子逐渐将目光投向这一高频操作场景。部分不法分子通过伪造平台官方链接,诱导用户点击后跳转至仿冒页面,利用信...